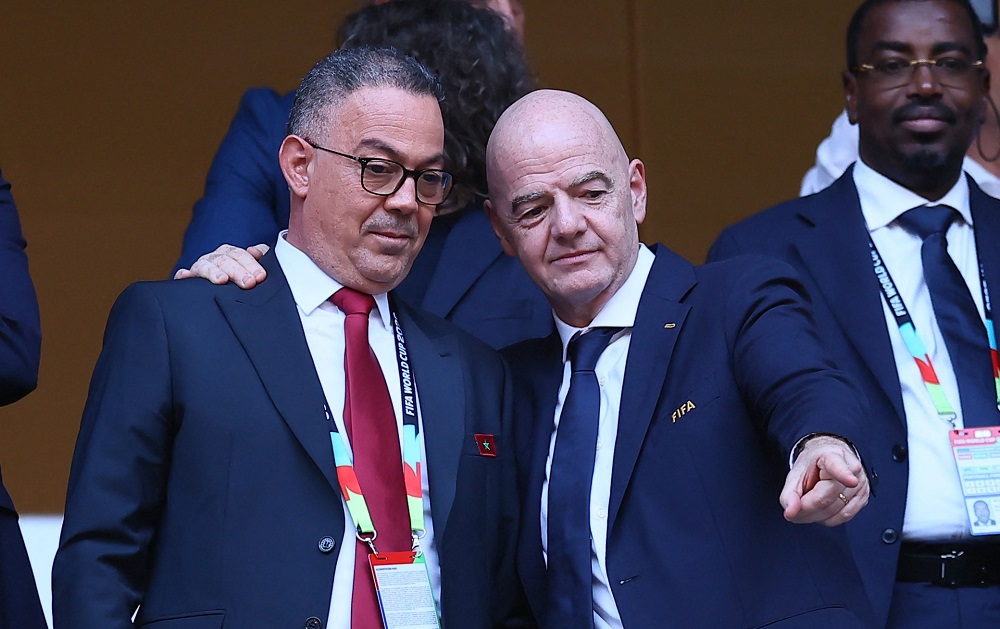
Soccer Football - FIFA World Cup 2026 - Round of 32 - Netherlands v Morocco - Estadio Monterrey, Monterrey, Mexico - June 29, 2026 President of the Royal Moroccan Football Federation Fouzi Lekjaa and FIFA President Gianni Infantino in the stands before the match REUTERS/Eloisa Sanchez
من أرباح «الفيفا» وحقوق البث إلى التذاكر وجوائز اللاعبين، مشروع قانون مالية 2027 يرسم نظاماً جبائياً استثنائياً.. وكلفة الامتيازات والعائد المالي المنتظر ما زالا خارج الحساب المعلن
لا تبدأ القراءة المالية لمونديال 2030 من الملاعب التي ستحتضن المباريات، ولا من حجم الاستثمارات التي يتطلبها تنظيم المنافسة، بل من سؤال أكثر اتصالاً بكيفية توزيع العائدات والأعباء: ما الذي ستجنيه الدولة المغربية من استضافة البطولة، وما الذي تقترح أن تتنازل عنه من ضرائب ورسوم لفائدة الاتحاد الدولي لكرة القدم والهيئات والشركات المرتبطة به؟
مشروع قانون المالية لسنة 2027 يفتح هذا الملف على نطاق واسع. فالمقتضيات التي أدرجتها الحكومة في النص المعروض على البرلمان لا تقتصر على إعفاءات محدودة مرتبطة بفترة المباريات، بل تقترح منظومة جبائية وجمركية خاصة تشمل الأرباح والمداخيل التجارية وحقوق البث والتذاكر والمشتريات والاستيراد، وتمتد إلى الموظفين والموظفين الملحقين بالهيئات المنظمة والمتطوعين واللاعبين غير المقيمين، فضلاً عن صندوق إرث رياضي واجتماعي يمكن أن تحدثه «الفيفا».
وبحسب النص المنشور ضمن وثائق المشروع، تبدأ بعض الامتيازات في فاتح يناير 2027، بينما يستمر بعضها إلى نهاية سنة 2032. نحن، إذن، أمام نظام يتجاوز المدة الزمنية للمنافسة نفسها، ويشمل مراحل الإعداد والأنشطة المرتبطة بها، مع اختلاف نطاق الاستفادة ومدتها بحسب طبيعة كل جهة وكل عملية.
لكن الوثيقة، رغم تفصيلها لمجالات الإعفاء وشروطه، لا تقدم في المقتضيات المعروضة تقديراً إجمالياً لما قد تمثله هذه التدابير من إيرادات ضريبية متنازل عنها. وهذا نقص في المعطيات اللازمة لتقييم الأثر المالي، لا دليل في حد ذاته على أن الاستضافة ستكون خاسرة أو أن الامتيازات غير مبررة.
من تنظيم المباريات إلى تنظيم النشاط الاقتصادي المحيط بها
حين اختار الاتحاد الدولي لكرة القدم المغرب وإسبانيا والبرتغال لاستضافة كأس العالم 2030، لم يكن الأمر متعلقاً بتوزيع المباريات على ملاعب الدول الثلاث فقط. فالملف يشمل منظومة من الخدمات التجارية والإعلامية واللوجستية، وحقوقاً تسويقية وبثية، ومؤسسات ومتعاقدين يعملون قبل البطولة وخلالها وبعدها.
وقد أكد الاتحاد الدولي، عقب تعيين البلدان المستضيفة في دجنبر 2024، أن المغرب وإسبانيا والبرتغال ستنظم البطولة، مع إقامة ثلاث مباريات احتفالية بمناسبة مئوية كأس العالم في الأرجنتين والباراغواي والأوروغواي. وهذا التوزيع يجعل تحديد الأنشطة التي ترتبط بالمنافسة داخل كل بلد مسألة ذات أهمية عملية عند تطبيق الامتيازات الجبائية.
وفي دجنبر من السنة نفسها، أعلن الاتحاد الدولي توقيع اتفاق مع الحكومة المغربية والجامعة الملكية المغربية لكرة القدم لافتتاح مكتب إفريقي للفيفا في الرباط، على أن يبدأ نشاطه في 2025. ويعكس هذا التطور اتساع حضور المؤسسة الدولية في المغرب، لكنه لا يكفي وحده لإثبات أن جميع أنشطتها بالمملكة تدخل ضمن الإعفاءات المقترحة؛ فذلك يظل مرتبطاً بالتعاريف والشروط الواردة في النص القانوني.
وتذهب الحكومة، من خلال مشروع قانون المالية، إلى إدراج الضمانات الجبائية المرتبطة بتنظيم البطولة ضمن المدونة العامة للضرائب. وتوضح المذكرة التقديمية للمشروع أن الهدف هو تفعيل الالتزامات الضريبية التي تعهد بها المغرب لفائدة الفيفا، ابتداءً من سنة 2027، بالنسبة إلى الأحداث المرتبطة بالمنافسة المنظمة في المملكة.
هذه النقطة مهمة لفهم طبيعة المشروع. فالإعفاءات لا تظهر باعتبارها تدبيراً طارئاً أُضيف إلى الميزانية من دون خلفية تفاوضية، وإنما بوصفها جزءاً من الترتيبات التي تقول الحكومة إنها التزمت بها تجاه الاتحاد الدولي. غير أن وجود التزام معلن لا يلغي الحاجة إلى معرفة حدوده الدقيقة، ولا يمنع البرلمان من فحص كيفية إدماجه في القانون الوطني، أو مساءلة الحكومة عن كلفته ومردوديته.
أرباح وحقوق تجارية لا تخضع جميعها للنظام الضريبي المعتاد
تشمل المقتضيات المقترحة الاتحاد الدولي لكرة القدم، والهيئات المكلفة بتنفيذ البطولة، والشركات التابعة له، والاتحادات الكروية المعنية بالاستضافة، إلى جانب فئات من مقدمي الخدمات والمتعاقدين الذين تحدد الفيفا قائمتهم وفق الشروط الواردة في المشروع. ولا يشترط النص، بالنسبة إلى عدد من هذه الفئات، أن يكون مقرها الاجتماعي داخل المغرب حتى تستفيد من النظام الخاص عن العمليات المؤهلة للإعفاء.
ويشمل النظام المقترح الإعفاء من الضريبة على الشركات والمساهمة الاجتماعية للتضامن على الأرباح والدخول المرتبطة بالأنشطة المشمولة، كما يتناول، وفق الشروط القانونية المحددة، بعض الاقتطاعات الضريبية في المنبع المتعلقة بالعائدات المالية والتجارية.
ومن بين المداخيل التي تكتسب أهمية في هذا الإطار عوائد الأسهم وحصص المشاركة والفوائد ومكافآت الخدمات وعائدات الكراء، إضافة إلى مداخيل بعض الجهات العاملة في مجال البث التلفزيوني والخدمات المرتبطة بالبطولة.
وتكمن أهمية هذا الاتساع في أن النشاط الاقتصادي للمونديال لا يتوقف عند بيع التذاكر أو تأجير الملاعب. فحقوق الاستغلال الإعلامي والتجاري، والخدمات المقدمة للجهات المنظمة، والعقود المرتبطة بالتجهيز والإيواء والنقل والضيافة، تشكل أجزاء من منظومة اقتصادية أكبر من المنافسة الرياضية نفسها.
ولا يعني ذلك أن كل إيراد تحققه شركة لها علاقة بالمونديال سيصبح معفى تلقائياً. فالنص يربط الاستفادة بصفة الجهة المعنية، وطبيعة العمليات، وصلتها بالمنافسة أو بالأحداث المرتبطة بها، فضلاً عن شروط أخرى. لكن تعدد الفئات المستفيدة يجعل تحديد نطاق الإعفاء ومراقبة تطبيقه من المسائل التي تستحق توضيحاً مفصلاً من الإدارة الضريبية والحكومة.
والتمييز هنا ضروري: الإعفاء من الضريبة على أرباح نشاط معين لا يساوي بالضرورة إعفاء جميع أنشطة الجهة المستفيدة، كما أن الإعفاء من الاقتطاع في المنبع على عائد محدد لا يعني أن كل معاملة مالية مرتبطة بالبطولة خرجت من النظام الضريبي المغربي.
التذاكر وحقوق البث.. أين ينتهي العائد التجاري وأين يبدأ التنازل الضريبي؟
من بين المقتضيات التي تستدعي الانتباه إعفاء عمليات بيع تذاكر مباريات كأس العالم والأحداث المرتبطة بها من الضريبة على القيمة المضافة، عندما تتم من طرف الفيفا أو لحسابها، أو من طرف الهيئات والاتحادات المخول لها ذلك، وفق الشروط المنصوص عليها في المشروع.
التذاكر ليست سوى أحد مصادر الإيرادات المرتبطة بالبطولة. فهناك أيضاً حقوق البث التلفزيوني، والحقوق التجارية، والخدمات الإعلانية، وعقود الضيافة، والمنتجات المرتبطة بالعلامة التجارية للمنافسة. ويشمل النظام المقترح بعض العمليات والمشتريات والخدمات المرتبطة بهذه المجالات، من دون أن يعني ذلك أن جميع المعاملات التي تتم في السوق المغربية ستخضع للمعاملة نفسها.
والإعفاء من الضريبة على القيمة المضافة في هذا الإطار لا يسمح، بمفرده، باستنتاج أن سعر التذكرة سينخفض أو أن المشجع سيستفيد من تخفيض مباشر. فالسعر النهائي يتحدد بعوامل أخرى، منها سياسة التسعير وتكاليف التنظيم والطلب على التذاكر، كما أن المشروع لا يقدم أسعاراً متوقعة أو تقديراً لحجم المبيعات.
أما مالياً، فإن السؤال يتصل بطبيعة المعاملة نفسها: ما حجم العمليات التي ستستفيد من الإعفاء؟ وما القيمة التي كانت ستؤول إلى الخزينة لو خضعت تلك العمليات للنظام العادي؟ وهل ستنشر السلطات لاحقاً بيانات تسمح بمقارنة الامتيازات الممنوحة بالعائد الاقتصادي والجبائي المتحقق داخل المغرب؟
لا توفر المقتضيات المعروضة جواباً رقمياً عن هذه الأسئلة. وهي لا تسمح، لذلك، بحساب قيمة التنازل الضريبي أو الجزم بأنه سيبلغ مستوى معيناً.
المشتريات والاستيراد.. إعفاءات تمتد إلى ما بعد صافرة النهاية
لا تقتصر الامتيازات على الأرباح والعمليات التجارية. فالمشروع يقترح إعفاءات من الضريبة على القيمة المضافة بالنسبة إلى سلع ومعدات وخدمات تقتنى داخل المغرب أو تستورد من الخارج، متى استوفت شروط ارتباطها بتنظيم المنافسة. كما يتضمن إعفاءات جمركية وضريبية على الاستيراد لفائدة الفيفا والهيئات التابعة لها والاتحادات المعنية، بحسب الفئات والعمليات المحددة قانوناً.
وتبرز هنا أهمية المدد الزمنية المختلفة. فبعض الإعفاءات الرئيسية المقترحة يمتد من فاتح يناير 2027 إلى 31 دجنبر 2032، في حين تنتهي امتيازات أخرى في نهاية 2031، وتخضع فئات من الاتحادات الأعضاء في الفيفا لفترة مختلفة تبدأ في فاتح يناير 2029 وتنتهي في 30 يونيو 2031.
وتكشف هذه المواعيد أن النظام لا يستهدف أسبوعاً أو شهراً من المنافسة، بل يغطي سنوات من التحضير والتنفيذ والتصفية اللاحقة لبعض العمليات. وقد تكون هناك حاجة فعلية إلى استيراد تجهيزات مؤقتة أو معدات تقنية لا تتوفر محلياً، كما قد تفرض طبيعة البطولة توريد خدمات متخصصة من الخارج. لكن إثبات الحاجة إلى تلك المشتريات لا يغني عن تحديد قيمتها، وطبيعتها، ومآلها بعد انتهاء استخدامها.
ويجيز المشروع، وفق شروطه، إعادة تصدير بعض المعدات والبضائع المستفيدة من الإعفاء بعد انتهاء الحاجة إليها، أو تفويتها داخل المغرب لفائدة هيئات رياضية أو مؤسسات تنشط في التنمية الاجتماعية أو مؤسسات خيرية، من دون استرداد الرسوم والضرائب التي سبق الإعفاء منها.
وهذا المقتضى يمكن أن يتيح إعادة استخدام تجهيزات في أنشطة رياضية واجتماعية بعد البطولة. غير أن تحقق هذه النتيجة يتوقف على نوع المعدات، والجهات التي ستتسلمها، وشروط التفويت، وآليات تتبع استخدامها. فوجود إمكانية قانونية لإعادة الاستعمال لا يثبت مسبقاً أن التجهيزات ستصل بالفعل إلى الجهات المستهدفة أو أنها ستلبي حاجاتها.
الموظفون والمتطوعون واللاعبون.. من يشملهم الإعفاء؟
يمتد النظام المقترح إلى الأشخاص الذين يؤدون مهام مرتبطة بتنظيم البطولة. ويشمل إعفاءات من الضريبة على الدخل بالنسبة إلى فئات من الموظفين والأشخاص الملحقين بالهيئات الأجنبية المعنية، بمن فيهم حكام المباريات، عن المكافآت والتعويضات النقدية والعينية المرتبطة بالمنافسة، مع شروط تخص الدخول إلى المغرب ومغادرته خلال الفترة المحددة، واستبعاد من يتوفرون على موطن ضريبي بالمملكة من الإعفاء الخاص المعني.
وتشمل التدابير أيضاً المتطوعين، سواء كانوا مقيمين في المغرب أو خارجه، بالنسبة إلى مكافآتهم وتعويضاتهم والمبالغ المسترجعة عن المصاريف المرتبطة بالمساهمة في التحضير والاستقبال والتنظيم، فضلاً عن جوائز ومكافآت اللاعبين غير المقيمين التي تدفعها الفيفا أو الاتحادات الأعضاء فيها، متى ارتبطت بالمنافسة أو بالأحداث المشمولة.
هذه الإعفاءات ترتبط بطبيعة العمل المؤدى وصفة المستفيد ومصدر المقابل المالي، وليست إعفاءً عاماً لكل شخص يشارك بأي شكل في نشاط رياضي خلال السنوات المعنية. ولذلك ستكون كيفية تحديد المستفيدين وإثبات الصلة بالمنافسة جزءاً أساسياً من تطبيقها.
كما يقترح المشروع تسهيلات إدارية وضريبية للهيئات المعنية، تشمل إعفاءات من بعض واجبات التسجيل والتمبر، والرسم السنوي الخاص بالمركبات، والرسم على عقود التأمين، والرسم الجوي للتضامن وإنعاش السياحة بالنسبة إلى تذاكر السفر بالطائرة التي تقتنيها هذه الهيئات أو تقتنى لحسابها، ضمن الشروط المحددة.
وتتضمن المقتضيات أيضاً تبسيط مساطر استرجاع بعض الضرائب والرسوم التي سبق أداؤها أو اقتطاعها عن عمليات تدخل ضمن نطاق الإعفاء، من خلال طلب إلكتروني مرفق بالوثائق المثبتة، مع أجل أقصاه ستة أشهر للبت في الطلب وإجراء الاسترداد عند الاقتضاء.
ويُقترح كذلك وضع ضمانات خاصة تتعلق بالتصريحات الجبائية والمراقبة بالنسبة إلى الجهات المستفيدة، بما فيها تحديد أجل مرتبط بمراقبة السنوات المحاسبية الممتدة إلى غاية 2030. وهذه الترتيبات تثير حاجة عملية إلى بيان كيفية التوفيق بين تسريع معالجة الملفات من جهة، واحتفاظ الإدارة بقدرتها على التحقق من استيفاء شروط الإعفاء من جهة أخرى.
«صندوق الإرث».. وعد اجتماعي يحتاج إلى قواعد قابلة للقياس
يتضمن المشروع مقتضيات خاصة بصندوق إرث يمكن أن تحدثه الفيفا، بهدف دعم منافع اجتماعية ورياضية طويلة الأمد في المغرب أو البلدان الأخرى المشاركة في الاستضافة. وتشمل المجالات المستهدفة، بحسب النص، البنيات التحتية الرياضية وتطوير كرة القدم لدى الشباب والنساء، إلى جانب حماية البيئة والطفولة والصحة العامة والبرامج الاجتماعية الموجهة للفئات الهشة.
ويقترح النص منح هذا الصندوق إعفاءات ضريبية خاصة، تشمل الضريبة على الشركات والضريبة على القيمة المضافة بالنسبة إلى مقتنياته وعملياته، وواجبات التسجيل والتمبر، فضلاً عن إعفاءات مرتبطة باستيراد التجهيزات والسلع الضرورية لأنشطته. وتصف المقتضيات المقترحة هذه المعاملة بأنها كلية ودائمة بالنسبة إلى الضرائب والرسوم المشمولة بها.
لكن الصندوق، كما تصفه المادة، يظل آلية يمكن إحداثها، وليس دليلاً على وجود ميزانية مرصودة أو برنامج نهائي للتنفيذ. ولا يكفي الإعلان عن أهداف اجتماعية ورياضية لمعرفة ما إذا كانت هذه الأهداف ستتحقق أو بأي حجم.
فالتقييم يحتاج إلى معرفة الموارد التي سيخصصها الصندوق، ومصادر تمويله، وطريقة تدبيره، والجهات التي ستقرر المشاريع المستفيدة، ومعايير توزيع الدعم بين المناطق والفئات. كما يحتاج إلى مؤشرات تسمح بقياس ما تحقق بعد انتهاء المنافسة: عدد المنشآت التي أُنجزت أو أُعيد تأهيلها، ومدى استفادة الشباب والنساء، وطبيعة البرامج الاجتماعية الممولة، وآليات نشر الحسابات والنتائج.
وإذا أُريد لهذا الصندوق أن يشكل امتداداً اجتماعياً للاستضافة، فإن نشر قواعده المالية وآليات الحكامة والتقييم سيكون ضرورياً للتمييز بين الأهداف المعلنة والنتائج القابلة للتحقق.
ما الذي ينبغي أن تكشفه الحسابات العمومية؟
لا يمكن تقييم نظام من هذا الحجم بالنظر إلى الإعفاءات وحدها. فالاستضافة قد تدر إيرادات من السياحة والنقل والإيواء والاستهلاك والخدمات، وقد تخلق فرصاً للشركات المحلية وتدعم بعض الاستثمارات. لكنها قد تتطلب أيضاً نفقات عمومية في البنيات التحتية والنقل والأمن والتنظيم والخدمات، وقد تختلف آثارها بحسب القطاع والمنطقة والفترة الزمنية.
ولذلك لا يصح اعتبار كل إعفاء خسارة صافية مساوية لقيمته الاسمية من دون تقدير ما كان سيحدث في غيابه، كما لا يصح افتراض أن المنافع الاقتصادية ستعوض تلقائياً ما تتنازل عنه الدولة من إيرادات. الحالتان تحتاجان إلى حسابات ومعطيات قابلة للفحص.
وتوفر وزارة الاقتصاد والمالية ضمن وثائق مشروع قانون المالية تقريراً خاصاً بالنفقات الجبائية، إلى جانب التقرير الاقتصادي والمالي ومذكرة التقديم ووثائق أخرى. لكن وجود تقرير عام عن النفقات الجبائية لا يعني، في حد ذاته، أن الكلفة الإجمالية لهذا النظام الخاص قد حُسبت ونُشرت بصورة مستقلة. ويتعين التحقق من محتوى التقرير وما إذا كان يقدم تقديراً خاصاً بالإعفاءات المرتبطة بمونديال 2030.
وتبقى أمام البرلمان والحكومة أسئلة محددة يمكن أن تحول النقاش من تقييم سياسي عام إلى مساءلة مالية قابلة للقياس: ما القيمة التقديرية لكل فئة من الإعفاءات؟ كيف ستُحدد الشركات والمتعاقدون المؤهلون للاستفادة؟ ما العمليات التي ستخضع للتتبع والتدقيق؟ كيف ستنشر بيانات الاستيراد والمشتريات المعفاة؟ وما المؤشرات التي ستستخدم لتقييم الأثر الاقتصادي والاجتماعي بعد البطولة؟
وتبرز أهمية هذه الأسئلة لأن النظام المقترح لا يشمل جهة واحدة أو نوعاً واحداً من الضرائب، بل يجمع بين أرباح ومداخيل وحقوق تجارية ومشتريات وخدمات ومكافآت ورسوم جمركية وإدارية، مع اختلاف مدد الاستفادة بين 2027 و2032.
أما كلفة الاستثمارات العمومية المرتبطة بالاستضافة، فيجب تقييمها ضمن حساب منفصل ومتكامل مع هذه المعطيات، حتى لا تختلط النفقات المباشرة بالإيرادات المتنازل عنها، أو تُجمع آثار اقتصادية مختلفة في رقم واحد لا يوضح طبيعتها.
مشروع قانون المالية لسنة 2027 يضع أمام البرلمان نظاماً جبائياً خاصاً بمونديال 2030، ويشرح جانباً مهماً من الجهات والعمليات التي يقترح أن تستفيد منه. لكن قياس كلفته ومردوديته يحتاج إلى ما هو أكثر من قائمة الإعفاءات: يحتاج إلى تقديرات منشورة، وخط أساس للمقارنة، وآليات تتبع، ثم نتائج تسمح بمحاسبة التدبير العمومي على ما تحقق فعلاً.
فالرهان المالي لا يتعلق فقط بما ستدفعه الدولة لتنظيم المنافسة، ولا بما ستعفي منه الهيئات الدولية والمتعاقدين معها، بل أيضاً بقدرة المؤسسات على إظهار العلاقة بين الامتيازات الممنوحة والمنافع التي ستعود على الاقتصاد والمجتمع المغربيين.