حكم غرفة جرائم الأموال بالرباط يعيد ملف التعاضدية العامة لموظفي الإدارات العمومية إلى واجهة النقاش حول مراقبة المؤسسات وحماية أموال المنخرطين، بعد إدانة رئيسها السابق بأربع سنوات حبسا نافذا، وإلزام المدانين بأداء 22 مليون درهم تعويضاً مدنياً تضامنياً. وبين الإدانة والبراءة ومصادرة أحد العقارات، تتجه الأنظار إلى ما ستسفر عنه المرحلة المقبلة من تنفيذ للأحكام ومساءلة عن الاختلالات التي طالت تدبير المؤسسة خلال سنوات.
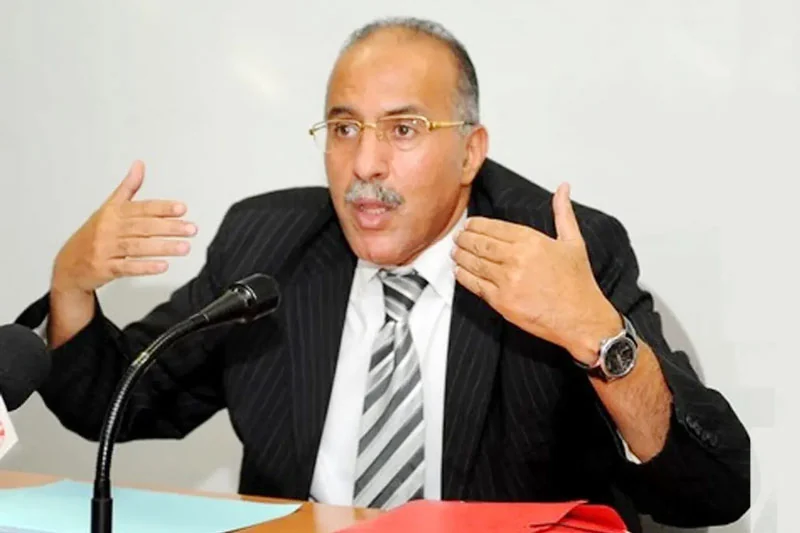
أصدرت غرفة الجنايات الابتدائية المكلفة بجرائم الأموال بمحكمة الاستئناف بالرباط، يوم 10 نونبر 2026، حكماً بإدانة عبد المولى عبد المومني، الرئيس السابق للتعاضدية العامة لموظفي الإدارات العمومية، بأربع سنوات حبسا نافذاً وغرامة مالية نافذة قدرها 20 ألف درهم، بعد مؤاخذته من أجل باقي الأفعال المنسوبة إليه، مع التصريح ببراءته من جناية اختلاس أموال عمومية وجنحة استغلال النفوذ.
وقضت المحكمة كذلك بإلزامه وباقي المتهمين المدانين بأداء تعويض مدني تضامني لفائدة الطرف المدني قدره 22 مليون درهم، أي ملياران و200 مليون سنتيم، كما أمرت بمصادرة عقار لفائدة الخزينة العامة ورفع العقل عن باقي العقارات.
الحكم يحمل أكثر من مستوى قضائي ومالي. فهناك العقوبة الحبسية والغرامة، وهناك التعويض المدني الذي حددته المحكمة في 22 مليون درهم، ثم هناك الإجراء المتعلق بمصادرة أحد العقارات. وهذه مقتضيات مختلفة من حيث طبيعتها وآثارها، ولا يصح التعامل معها باعتبارها مبلغاً واحداً جرى استرجاعه لفائدة الدولة.
كما أن براءة عبد المومني من تهمتي اختلاس أموال عمومية واستغلال النفوذ تفرض التزام الدقة في توصيف الحكم، خصوصاً أن المحكمة أدانته من أجل أفعال أخرى. فالحديث عن المحاسبة القضائية يقتضي احترام ما ثبت قضائياً وما انتهت إليه المحكمة، لا إعادة إنتاج جميع الاتهامات التي رافقت التحقيق والمتابعة وكأنها أصبحت أحكاماً بالإدانة.
من صفقات التعاضدية إلى غرفة جرائم الأموال
ترجع الوقائع موضوع الملف إلى مرحلة رئاسة عبد المومني للتعاضدية، الممتدة من سنة 2010 إلى سنة 2019، وهي فترة شهدت تدبير عدد من الخدمات والمرافق وإبرام صفقات أصبحت لاحقاً موضوع افتحاص وشكايات وأبحاث قضائية.
ومن بين أبرز العمليات التي استأثرت بالاهتمام صفقة «الشامل»، التي بلغت قيمتها 12 مليار سنتيم، والمتعلقة بخدمات الإغاثة والإسعاف والتأمين على المرض لفائدة منخرطي التعاضدية.
وتناولت التحقيقات أيضاً صفقات الحراسة والنظافة وتهيئة المرافق، إلى جانب ملاحظات مرتبطة بمساطر إبرام العقود وتدبير الموارد المالية، من بينها ما أثير بشأن المنافسة وتجزئة بعض العمليات وتحويلها إلى سندات طلب.
وتكتسب هذه التفاصيل أهميتها من طبيعة المؤسسة نفسها. فالتعاضدية العامة لموظفي الإدارات العمومية مؤسسة مرتبطة بمنظومة الحماية الاجتماعية والتغطية الصحية، وأموالها ومصالحها تتصل مباشرة بحقوق المنخرطين والمستفيدين وذوي حقوقهم. وأي خلل في التدبير المالي أو التعاقدي لا يبقى محصوراً في علاقة إدارية بين مسؤول ومؤسسة، بل يمكن أن يمتد أثره إلى جودة الخدمات واستمراريتها والقدرة على الوفاء بالالتزامات تجاه المستفيدين.
وكانت القضية قد انتقلت إلى المسار القضائي بعد شكايات تقدمت بها جهات من بينها وزير الإدماج الاقتصادي والمقاولة الصغرى والشغل والكفاءات، والرئيس الحالي للمجلس الإداري للتعاضدية، وفق ما أوردته تقارير صحافية عند إحالة الملف على القضاء سنة 2024.
وفي 22 مارس من السنة نفسها، تقررت متابعة عبد المومني في حالة اعتقال، إلى جانب مسؤولين آخرين، بعد الأبحاث التي تناولت الاختلالات المالية والإدارية المرتبطة بتدبير المؤسسة والصفقات المبرمة خلال فترة رئاسته.
وكانت تقارير الافتحاص المنسوبة إلى هيئة مراقبة التأمينات والاحتياط الاجتماعي قد حضرت ضمن الخلفية التي سبقت تحريك المسطرة القضائية، بحسب المعطيات المنشورة آنذاك.
ما الذي يقوله الحكم وما الذي لا يقوله؟
تستحق النتيجة القضائية التوقف عندها، لأن الملف بدأ بمتابعات شملت اتهامات خطيرة، بينما انتهى الحكم الابتدائي إلى تمييز واضح بين الأفعال التي تقررت بشأنها الإدانة وتلك التي انتهت المحكمة إلى التصريح بالبراءة منها.
وهذا التمييز ليس مسألة شكلية. فالتقييم القانوني لأي قضية مالية يجب أن ينطلق من منطوق الحكم، وليس من الاتهامات التي وردت في مرحلة البحث أو التحقيق.
كما شملت الأحكام عبد الرحمان محام، الذي أدين بسنتين ونصف السنة حبسا نافذاً وغرامة قدرها 5 آلاف درهم، وعبد الرحيم الدرداري بسنتين حبسا، منها 14 شهراً نافذة والباقي موقوف التنفيذ، مع غرامة قدرها 5 آلاف درهم.
وقضت المحكمة ببراءة المعنيين من جناية المشاركة في اختلاس أموال عمومية، فيما صرحت ببراءة خالد المرابط الغلبزوري من جميع التهم المنسوبة إليه.
أما مدنياً، فقد أقرت المحكمة التعويض التضامني المحدد في 22 مليون درهم في مواجهة المدانين الذين قبلت المطالب المدنية المقدمة ضدهم، مع عدم اختصاصها بالبت في المطالب المدنية المقدمة في مواجهة خالد المرابط الغلبزوري.
ويظل من الضروري التمييز بين التعويض المحكوم به وبين الاسترجاع الفعلي للأموال. فصدور الحكم بالتعويض لا يعني تلقائياً أن المبلغ دخل حساب الطرف المدني، كما أن الأمر بمصادرة عقار لفائدة الخزينة العامة لا يعني أن إجراءات نقل الملكية والتصفية والتحصيل قد اكتملت بمجرد النطق بالحكم.
وتبقى كذلك مسألة طرق الطعن والمرحلة الاستئنافية من العناصر التي ينبغي تتبعها قبل الحديث عن نهائية المقتضيات القضائية.
2027.. اختبار المحاسبة يتجاوز قاعة المحكمة
تتزامن هذه القضية مع نقاش أوسع حول نجاعة منظومة الرقابة على المال العام في المغرب، ومدى قدرتها على الانتقال من تسجيل الملاحظات وإصدار التقارير إلى ترتيب المسؤوليات وإحالة الأفعال التي تستوجب ذلك على الجهات القضائية المختصة.
فالتقرير السنوي للمجلس الأعلى للحسابات برسم 2024-2025، المنشور في 28 يناير 2026، يقدم معطيات تستحق القراءة في هذا الإطار.
فخلال الفترة الممتدة من فاتح يناير 2024 إلى نهاية شتنبر 2025، أحالت النيابة العامة لدى المجلس الأعلى للحسابات 20 ملفاً على رئاسة النيابة العامة، تتعلق بأفعال قد تستوجب عقوبات جنائية.
وشملت الأفعال موضوع هذه الإحالات، بحسب التقرير الرسمي، توجيه مساطر إسناد الصفقات بما يخالف مبادئ المساواة والمنافسة، والإدلاء بوثائق غير صحيحة، وأداء مقابل أشغال غير منجزة أو بكميات تفوق المنجز فعلياً، فضلاً عن عمليات مالية وتدبيرية أخرى.
كما بلغ مجموع الملفات المحالة خلال الفترة الممتدة من فاتح يناير 2021 إلى نهاية شتنبر 2025 ما مجموعه 55 ملفاً.
وتكشف هذه الأرقام عن استمرار اشتغال آليات الرقابة والإحالة، لكنها لا تعني أن جميع الملفات انتهت بإدانات قضائية، لأن الإحالة بشأن أفعال قد تكتسي طابعاً جنائياً تختلف قانونياً عن ثبوت الجريمة وصدور حكم نهائي بشأنها.
والتقرير نفسه سجل، خلال 2024-2025، إصدار المحاكم المالية 99 قراراً وحكماً في مجال التأديب المتعلق بالميزانية والشؤون المالية، منها 72 قراراً وحكماً بالغرامة بلغ مجموعها 4.139.000 درهم، إلى جانب الحكم بإرجاع مبلغ إجمالي قدره 1.151.676,40 درهم.
كما سجلت المحاكم المالية استرجاع الأجهزة المعنية 16.433.633,29 درهم قبل إصدار القرارات أو الأحكام النهائية المتعلقة بالحسابات المعنية.
هذه المؤشرات تضع النقاش في إطاره الصحيح: المغرب يتوفر على مؤسسات رقابية وقضائية تملك اختصاصات متعددة، لكن قياس فعاليتها يقتضي متابعة ما يحدث بعد صدور التقارير والإحالات والأحكام، وليس الاكتفاء بعدد الملفات أو العقوبات المعلنة.
المسؤولية والمحاسبة.. ما الذي ينتظره المواطن؟
يضع الفصل 36 من دستور المملكة إطاراً واضحاً للوقاية من الانحرافات المرتبطة بنشاط الإدارات والهيئات العمومية واستعمال الأموال الموضوعة تحت تصرفها وإبرام الصفقات العمومية وتدبيرها، كما ينص على زجر هذه الانحرافات طبقاً للقانون.
وتتوزع أدوار الرقابة والمحاسبة بين مؤسسات متعددة، من بينها المجلس الأعلى للحسابات، والمجالس الجهوية للحسابات، وهيئات الرقابة القطاعية، والنيابة العامة، والمحاكم المختصة.
لكن تعدد المؤسسات والاختصاصات لا يكفي وحده لضمان حماية المال. فالنتائج ترتبط أيضاً بسرعة معالجة الاختلالات، وجودة الافتحاص، ووضوح المسؤوليات، وفعالية تنفيذ الأحكام، والقدرة على منع تكرار التجاوزات نفسها داخل المؤسسة الواحدة أو مؤسسات أخرى.
وفي ملف التعاضدية تحديداً، لا يتعلق الأمر فقط بالعقوبة الصادرة في حق مسؤول سابق. هناك أيضاً سؤال حقوق المنخرطين، ومآل المطالب المالية، ومدى استعادة التوازن في تدبير المؤسسة، وضمان عدم انتقال تبعات الاختلالات السابقة إلى المستفيدين من خدماتها.
وتبقى متابعة مصير التعويض المدني المحكوم به، ومآل العقار الذي أمرت المحكمة بمصادرته لفائدة الخزينة العامة، من المؤشرات العملية التي ستحدد مدى انتقال الحكم من منطوق قضائي إلى أثر مالي ملموس.
استعادة هيبة الدولة تبدأ من استمرارية القانون
تتجه الأنظار إلى سنة 2027، ليس باعتبارها موعداً يمكن الجزم مسبقاً بأنه سيشهد تشديداً غير مسبوق في العقوبات، وإنما باعتبارها فرصة لقياس مدى استمرارية مسار المحاسبة في الملفات المالية والإدارية.
فالضرب على أيدي المتلاعبين بالمال، متى ثبتت مسؤوليتهم أمام القضاء، لا يتحقق بتضخيم العقوبات في الخطاب العام، وإنما بتطبيق القانون على الجميع، واحترام قرينة البراءة وحقوق الدفاع، وتنفيذ الأحكام، واسترداد الأموال المحكوم بها، وإصلاح الاختلالات التي سمحت بوقوعها.
والقضية التي انتهت إلى إدانة الرئيس السابق للتعاضدية بأربع سنوات حبسا نافذاً تقدم نموذجاً لملف انتقل من مرحلة الافتحاص والشكايات إلى المحاكمة وإصدار الحكم. لكن اكتمال أثر هذه المحاسبة يظل مرتبطاً بما ستسفر عنه المراحل القضائية اللاحقة، وبما إذا كانت المؤسسة ستتمكن من حماية مصالح منخرطيها ومنع تكرار الاختلالات.
فهل يحمل عام 2027 انتقالاً ملموساً من تشخيص اختلالات تدبير المال إلى محاسبة المسؤولين عنها وتنفيذ الأحكام واسترجاع المستحقات؟ وهل تصبح حماية المال العام معياراً ثابتاً في تدبير المؤسسات، بصرف النظر عن مواقع المسؤولين وأسمائهم؟
هذه أسئلة ستجيب عنها الوقائع والقرارات القضائية والتنفيذية المقبلة، لا التصريحات وحدها.