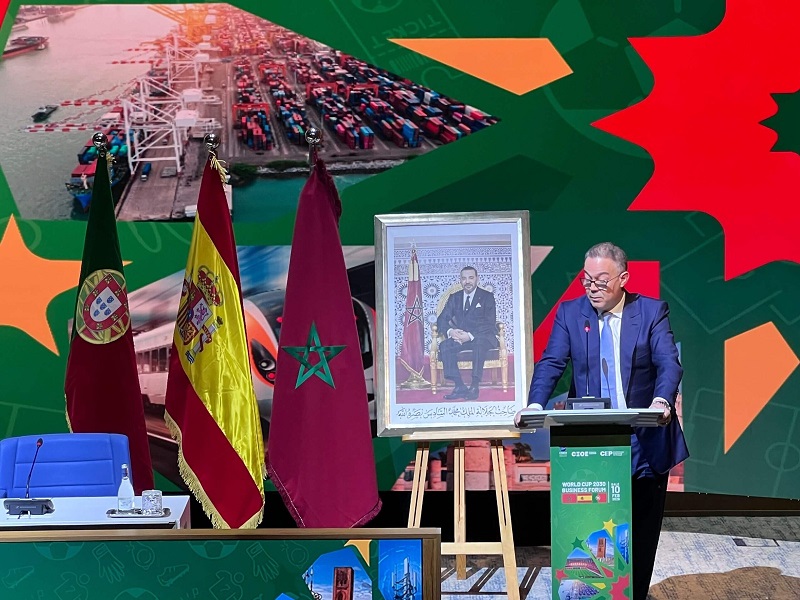
أعاد النقاش البرلماني حول مشروع قانون المالية لسنة 2027 ملف الإعفاءات الضريبية والجمركية المرتبطة بتنظيم كأس العالم 2030 إلى واجهة النقاش الاقتصادي والمالي، بعدما دافع فوزي لقجع، وزير الاقتصاد والمالية والنجاعة العمومية، عن المعاملة الجبائية الخاصة المقررة للاتحاد الدولي لكرة القدم «فيفا» والجهات المرتبطة بتنظيم البطولة، مستنداً إلى اختلاف طبيعة عمل المنظمة الدولية عن طبيعة الشركات التجارية التي تمارس أنشطتها بصورة دائمة داخل المغرب.
ويكتسب هذا النقاش أهمية تتجاوز الخلاف حول إخضاع معدات مستوردة أو أجور موظفين للضرائب؛ فالمغرب يستعد لاحتضان تظاهرة عالمية ستصاحبها استثمارات عمومية كبيرة، بينما تتضمن الترتيبات التنظيمية والمالية الممنوحة للجهات المشرفة عليها إعفاءات تمتد إلى مجموعة من المؤسسات والمتدخلين. والمسألة المطروحة أمام البرلمان تتعلق بكيفية التوفيق بين الالتزامات التي تفرضها استضافة البطولة، وحماية الموارد الجبائية للدولة، وضمان وضوح حدود المستفيدين من هذه المعاملة الاستثنائية.
وقد أظهرت الوثائق الرسمية لمشروع قانون المالية 2027 أن نطاق الإعفاءات المقترحة أوسع من الصورة التي قد يوحي بها اختزال النقاش في الوضع القانوني لـ«فيفا» وحدها.
الصفة القانونية لـ«فيفا» لا تختصر طبيعة النشاط الاقتصادي للمونديال
استند لقجع في مداخلته إلى معطى قانوني صحيح من حيث الأصل: الاتحاد الدولي لكرة القدم منظمة دولية غير حكومية، غير ربحية، تتخذ من زيورخ السويسرية مقراً لها، وتعمل في شكل جمعية خاضعة للقانون السويسري، وتضم 211 اتحاداً عضواً موزعة على ستة اتحادات قارية. وهذه المعطيات يؤكدها التقرير المالي الرسمي للاتحاد الدولي لسنة 2025.
غير أن الصفة القانونية للمنظمة لا تلغي الطبيعة الاقتصادية للأنشطة التي تديرها، ولا تجعل جميع العمليات المالية المرتبطة بها خارج نطاق النقاش الضريبي.
فـ«فيفا» تدير منظومة اقتصادية عالمية تشمل حقوق البث التلفزيوني، والتسويق، والتراخيص التجارية، وبيع التذاكر، وخدمات الضيافة، فضلاً عن عقود الرعاية والشراكات التجارية. وقد سجل تقريرها المالي لسنة 2025 إيرادات ومداخيل إجمالية بلغت 2.661 مليار دولار، منها حوالي 1.044 مليار دولار من حقوق البث التلفزيوني، و965 مليون دولار من حقوق التسويق، وأكثر من 410 ملايين دولار من الضيافة والتذاكر.
وتكشف الميزانية المعتمدة لدورة 2023–2026 عن حجم أكبر للمنظومة؛ إذ كانت التوقعات المالية المحدثة تضع مجموع الإيرادات عند 13 مليار دولار، مقابل ميزانية سابقة بلغت 11 مليار دولار.
هذه الأرقام لا تعني أن «فيفا» شركة تجارية بالمعنى القانوني، ولا أن جميع إيراداتها أرباح صافية قابلة للتوزيع على المساهمين؛ فالفارق بين المنظمة غير الربحية والشركة التجارية قائم من الناحية القانونية والمحاسبية. لكنها توضح أن وصف المنظمة بغير الربحية لا يكفي وحده لتفسير الإعفاءات الممنوحة لكل الأنشطة والجهات المتصلة بتنظيم كأس العالم.
فالمنظمة تستطيع، بصفتها جمعية غير ربحية، تحقيق إيرادات ضخمة وإعادة توجيه مواردها إلى تنظيم المنافسات وبرامج تطوير كرة القدم وتمويل الاتحادات الأعضاء. وفي المقابل، توجد شركات تابعة ومتعاقدون ومقدمو خدمات ووسطاء اقتصاديون يشاركون في تنفيذ عمليات ذات طبيعة تجارية واضحة.
وهذا التمييز مهم عند تحديد الوعاء الضريبي، لأن الإعفاء المرتبط بالوظيفة التنظيمية للاتحاد الدولي لا ينبغي أن يتحول تلقائياً إلى إعفاء عام لكل نشاط اقتصادي يستفيد من وجوده خلال البطولة.
مشروع قانون المالية يتحدث عن منظومة مستفيدين أوسع
بالعودة إلى الوثيقة الرسمية التي أصدرتها وزارة الاقتصاد والمالية ضمن «الميزانية المواطنة» لمشروع قانون المالية 2027، نجد أن النظام الجبائي المقترح يحمل وصفاً صريحاً: نظام تحفيزي واستثنائي ومؤقت، يروم إدراج الضمانات الجبائية التي التزم بها المغرب تجاه «فيفا» وشركائها ضمن المدونة العامة للضرائب.
وتشمل التدابير المقترحة الإعفاء من الضريبة على الشركات، والمساهمة الاجتماعية للتضامن على الأرباح والدخول، والضريبة على القيمة المضافة، والاقتطاع من المنبع، وحقوق التسجيل. كما تمتد إلى الاتحاد الدولي، وهيئة التسليم، وهيئات التسليم المشترك، والاتحادات المستضيفة والمشاركة، والاتحادات القارية والأعضاء، والناقل الرسمي، ومقدمي الخدمات والمتعاقدين مع «فيفا».
وتتجاوز القائمة كذلك الضريبة على الشركات والرسوم المرتبطة بالعمليات التجارية؛ إذ يقترح المشروع إعفاء مؤقتاً من الضريبة على الدخل بالنسبة إلى الأجور والتعويضات المرتبطة بالمسابقة، التي يتلقاها الأشخاص المنتدبون للعمل بالمغرب والمتطوعون واللاعبون غير المقيمين.
وتشمل التدابير أيضاً بعض حقوق الطوابع والضرائب المرتبطة بالمركبات وعقود التأمين والضريبة الجوية للتضامن والترويج السياحي. أما صندوق الإرث المرتبط بالمسابقة، ذي الطابع الاجتماعي، فيقترح المشروع منحه إعفاءً كلياً ودائماً من الضرائب والرسوم والحقوق المنصوص عليها في المدونة العامة للضرائب.
وفي الجانب الجمركي، يتضمن المشروع نظاماً تفضيلياً مؤقتاً للبضائع والمعدات المستوردة لحساب الجهات المؤهلة، شريطة ارتباطها بتنظيم المنافسة والفعاليات المرتبطة بها. وتورد التغطية التفصيلية لمشروع القانون أن فترة تطبيق هذا الإعفاء تمتد من فاتح يناير 2027 إلى 31 دجنبر 2032.
بهذا التحديد، يصبح النقاش البرلماني متعلقاً بنطاق نظام جبائي كامل، وليس فقط بمعدات التصوير والبث التي تدخل المغرب لفترة محدودة ثم تغادره، أو بموظفين أجانب يشتغلون خلال البطولة.
والفارق بين الأمرين جوهري: فالمعدات التي تستورد مؤقتاً لإنجاز البث التلفزيوني، ثم يعاد تصديرها، تختلف من حيث المعالجة الجمركية عن بضائع تدخل السوق المحلية وتباع، كما تختلف أجور العاملين المنتدبين مؤقتاً عن مداخيل الشركات التي تقدم خدمات تجارية داخل المغرب.
يحتاج كل نوع من هذه العمليات إلى تحديد قانوني ومحاسبي واضح، حتى لا تختلط الضرورة التنظيمية بالإعفاءات المرتبطة بأنشطة اقتصادية أخرى.
التعديلات البرلمانية تنقل النقاش إلى حدود الإعفاء والرقابة
تكتسب مداخلة لقجع دلالتها الإضافية عند قراءتها إلى جانب التعديلات التي تقدمت بها المجموعة النيابية لتحالف اليسار، والمدرجة ضمن مصفوفة التعديلات المعروضة على التصويت في الجلسة التشريعية لمجلس النواب يوم السبت 14 نونبر 2026.
فالوثيقة البرلمانية تكشف أن الاعتراضات لم تنحصر في المطالبة بإلغاء النظام الجبائي الخاص، وإنما تضمنت مقترحات تتعلق بتضييق نطاق بعض الإعفاءات، وتحديد العمليات والسلع المستفيدة منها، والفصل بين النشاط المرتبط مباشرة بالمنافسة والأنشطة التجارية العادية.
ومن بين التعديلات المقترحة ما يستهدف الحد من امتداد الإعفاءات إلى بعض العمليات التي لا ترتبط مباشرة بتنظيم كأس العالم، بما يسمح بإعادة إخضاع الأنشطة الأخرى للقواعد الجبائية العامة متى توافرت شروط ذلك.
كما تضمنت التعديلات مطالب تتعلق بالرقابة على الفواتير وسلاسل التعاقد، والتحقق من المعاملات بين الهيئات المرتبطة، وبيان الكلفة المتوقعة للإعفاءات، وإطلاع اللجنة البرلمانية على السند التعاقدي الذي تستند إليه هذه الامتيازات.
هذه المقترحات تضع أمام وزارة الاقتصاد والمالية مسألة عملية: كيف ستحدد الإدارة الضريبية أن خدمة معينة أو عملية مالية أو صفقة تجارية مرتبطة فعلاً بتنظيم البطولة؟ وما الوثائق التي ستعتمدها للتحقق من ذلك؟ وكيف ستتعامل مع الشركات التابعة للاتحاد الدولي والمتعاقدين معه، خصوصاً عندما تتداخل خدماتهم الخاصة بالمونديال مع أنشطة أخرى؟
لا تقدم الوثائق المنشورة التي اطلعنا عليها حصيلة مالية مفصلة تسمح بتحديد القيمة الإجمالية المتوقعة للإعفاءات، أو توزيعها بحسب كل فئة من المستفيدين والضرائب المعنية. وهذا نقص في المعلومات المتاحة للرأي العام، لأن تقييم النظام الاستثنائي يحتاج إلى أكثر من معرفة قائمة الضرائب التي لن تُحصّل؛ يحتاج إلى تقدير مالي مسبق، وآلية لتتبع المستفيدين، وتقييم لاحق لما تحقق فعلياً.
المونديال مشروع استثماري وطني.. ولكن بأي كلفة؟
في دفاعه عن الإعفاءات، وسّع لقجع زاوية النقاش إلى الوظيفة التنموية لكأس العالم، معتبراً أن المشاريع المرتبطة بالاستعداد للبطولة تتصل بحاجيات المغرب الأساسية، سواء تعلق الأمر بالقطارات فائقة السرعة، أو المستشفيات، أو الطرق، أو المطارات، أو استيعاب النمو المتوقع في النشاط السياحي.
وهذا التوجه يجد ما يسنده في المعطيات الاقتصادية المنشورة.
ففي تقريره حول الوضع الاقتصادي للمغرب الصادر في مارس 2026، قدّر صندوق النقد الدولي الاستثمارات المبرمجة في البنيات التحتية للربط والنقل والسياحة خلال الفترة 2024–2030 بنحو 190.3 مليار درهم، أي ما يعادل 11.9 في المائة من الناتج الداخلي الإجمالي لسنة 2024.
وتتوزع هذه الاستثمارات، وفق تقديرات الصندوق، بين السكك الحديدية بنسبة تعادل 6 في المائة من الناتج الداخلي الإجمالي، والمطارات بنسبة 2.4 في المائة، والملاعب بنسبة 2.2 في المائة، والطرق بنسبة 0.9 في المائة، والبنيات الحضرية والسياحية في المدن الست المستضيفة بنسبة 0.5 في المائة.
والأكثر أهمية أن التقرير يوضح طبيعة التمويل: المؤسسات والمقاولات العمومية ستتحمل ما يعادل 7.4 في المائة من الناتج الداخلي الإجمالي من هذه الاستثمارات، والجماعات الترابية 3.2 في المائة، فيما تبلغ مساهمة الميزانية المركزية للدولة 1.4 في المائة.
هذه الأرقام تمنح النقاش بعداً آخر. فالاستثمارات لا تتحملها الميزانية العامة وحدها، لكنها تعبئ موارد المؤسسات العمومية والجماعات الترابية والتمويلات المحلية والخارجية أيضاً. وبالتالي، فإن تقييم المردودية الوطنية للمونديال ينبغي أن يشمل مجموع الالتزامات المالية، وليس فقط النفقات المسجلة مباشرة في ميزانية الدولة.
كما أن صندوق النقد الدولي، وهو يعرض المكاسب المحتملة لهذه الاستثمارات، ينبه في تحليلاته إلى أهمية كفاءة تنفيذ المشاريع وتدبير المخاطر المالية، محذراً من أن تجاوز التكاليف قد يفاقم دينامية المديونية دون تحقيق مكاسب إضافية في الإنتاج.
eLibrary IMF+1
وتتصل هذه الملاحظة مباشرة بمسؤولية الحكومة عن تقديم حساب اقتصادي متكامل للمشاريع المرتبطة بالبطولة، يوضح مصادر التمويل، والآجال، والإنجاز الفعلي، والآثار على التشغيل والإنتاجية والخدمات العمومية.
فالمستشفى الذي سيستفيد منه المواطن بعد 2030، والخط السككي الذي سيختصر زمن التنقل بين المدن، والطريق التي ستخدم حركة النقل والتجارة، كلها استثمارات يمكن أن تحقق مردودية وطنية تتجاوز موعد المنافسة. لكن هذه المردودية تظل مرتبطة بجودة التنفيذ، وحجم الطلب على الخدمات، وكلفة الصيانة والاستغلال بعد انتهاء البطولة.
الدراسة الاقتصادية التي تحدث عنها لقجع.. ماذا يعرف البرلمان والرأي العام؟
أشار وزير الاقتصاد والمالية إلى أن الحكومة أنجزت دراسة حول الآثار الاقتصادية والاجتماعية لتنظيم كأس العالم 2030 بالمغرب، وأنه سبق أن وضعها رهن إشارة اللجنة البرلمانية المعنية، مؤكداً استعداده لتمكينها من الوثائق المرتبطة بالموضوع.
هذه الإشارة مهمة من الناحية المؤسساتية، لأنها تضع الدراسة في صلب النقاش حول جدوى الالتزامات التي يتحملها المغرب، وحجم المكاسب المنتظرة من التظاهرة.
لكن الاطلاع على ملخص الدراسة أو نتائجها التفصيلية يظل ضرورياً لفهم الأسس التي بُنيت عليها التقديرات الحكومية.
ما حجم الإيرادات الإضافية المنتظرة من السياحة؟ وما نسبة فرص الشغل التي ستكون دائمة مقابل الوظائف المرتبطة بأشغال البناء والتحضير؟ وما القيمة المضافة التي ستستفيد منها المقاولات المغربية؟ وكيف ستوزع العقود بين الشركات الوطنية والشركات الدولية؟ وما نصيب الاقتصاد المحلي من عائدات الخدمات والإشهار والرعاية والضيافة؟
هذه الأسئلة تزداد أهمية عندما يتعلق الأمر بتظاهرة تحتفظ فيها «فيفا» بحقوق تجارية مركزية، بينما تتحمل الدول المستضيفة مسؤوليات البنيات التحتية والتجهيزات والخدمات العامة.
وكانت تغطية جلسات مناقشة مشروع قانون المالية قد نقلت عن لقجع تقديرات اقتصادية تشمل مساهمة استثمارات المونديال في النمو والتشغيل، من بينها توقع إحداث أكثر من 840 ألف فرصة عمل، ومساهمة إضافية تقدر بـ1.65 نقطة مئوية في النمو السنوي خلال الفترة المعنية. غير أن هذه الأرقام تظل توقعات مرتبطة بنماذج وافتراضات اقتصادية، ولا يجوز التعامل معها باعتبارها وظائف تحققت أو نمواً مضموناً.
كما أن عدد فرص العمل وحده لا يكفي لتقييم الأثر الاجتماعي؛ إذ ينبغي معرفة مدة هذه الوظائف، ومستوى الأجور، ونسبة استفادة الشباب والمقاولات المغربية، وما سيبقى منها بعد انتهاء الأشغال والبطولة.
بين التزامات الاستضافة وحق البرلمان في معرفة الكلفة
يستند دفاع لقجع إلى طبيعة الالتزامات المرتبطة باستضافة كأس العالم، وهي مسألة لا يمكن فصلها عن التنافس الدولي على تنظيم التظاهرات الرياضية الكبرى. فالاتحادات الدولية تضع شروطاً تنظيمية ومالية وقانونية يتعين على الدول المرشحة أخذها بعين الاعتبار عند تقديم ملفات الاستضافة.
كما أن الإعفاءات المرتبطة باستيراد المعدات مؤقتاً، أو بتفادي الازدواج الضريبي في بعض الحالات، أو بمعاملة العاملين المنتدبين لفترة محددة، لها مبررات تنظيمية يمكن مناقشتها قانونياً واقتصادياً.
لكن الاعتراف بهذه المبررات لا يلغي الحاجة إلى تحديد المستفيدين بدقة، وربط كل إعفاء بالعملية التي يستهدفها، ومنع انتقال الامتياز إلى أنشطة لا تدخل ضمن الالتزامات التنظيمية للمنافسة.
والوثائق الرسمية المتاحة تتيح بالفعل رؤية أوسع من اختزال المسألة في إعفاء «فيفا» وحدها؛ فهناك شركات تابعة، وهيئات تسليم، واتحادات، وناقل رسمي، ومتعاقدون، ومقدمو خدمات، وصندوق إرث اجتماعي، ولكل فئة طبيعة نشاط مختلفة.
كما أن إدراج هذه المقتضيات في مشروع قانون المالية يمنحها أساساً تشريعياً إذا صادق عليها البرلمان، لكنه يجعل مسؤولية المشرّع أكبر في تحديد نطاقها ومدتها وشروط الاستفادة منها وآليات مراقبتها.
وتبقى هناك مسألة تستحق توضيحاً حكومياً مستقلاً: هل توجد تقديرات منشورة للكلفة الجبائية الإجمالية لهذه الإعفاءات؟ وهل ستخضع الجهات المستفيدة لالتزامات التصريح والتوثيق التي تسمح للإدارة بمراقبة العمليات المعفاة؟ وهل ستُنشر حصيلة بعد انتهاء البطولة تبين حجم الإعفاءات الفعلية مقارنة بالتوقعات الأولية؟
هذه ليست مطالب نظرية؛ إنها عناصر أساسية لتقييم السياسة الجبائية الاستثنائية التي تقترحها الحكومة.
وتتحدد أهمية النقاش البرلماني في قدرته على التمييز بين ما يحتاجه المغرب فعلاً لتنظيم كأس العالم، وما ينبغي أن يظل خاضعاً للقواعد الاقتصادية والضريبية المعمول بها. فاستضافة البطولة تقتضي ترتيبات خاصة، لكن نجاح هذه الترتيبات لا يقاس فقط بإنجاز الملاعب والبنيات التحتية، وإنما أيضاً بوضوح الالتزامات المالية، وشفافية العقود، وحجم استفادة الاقتصاد الوطني من الدورة التجارية الضخمة التي تصاحب المنافسة.