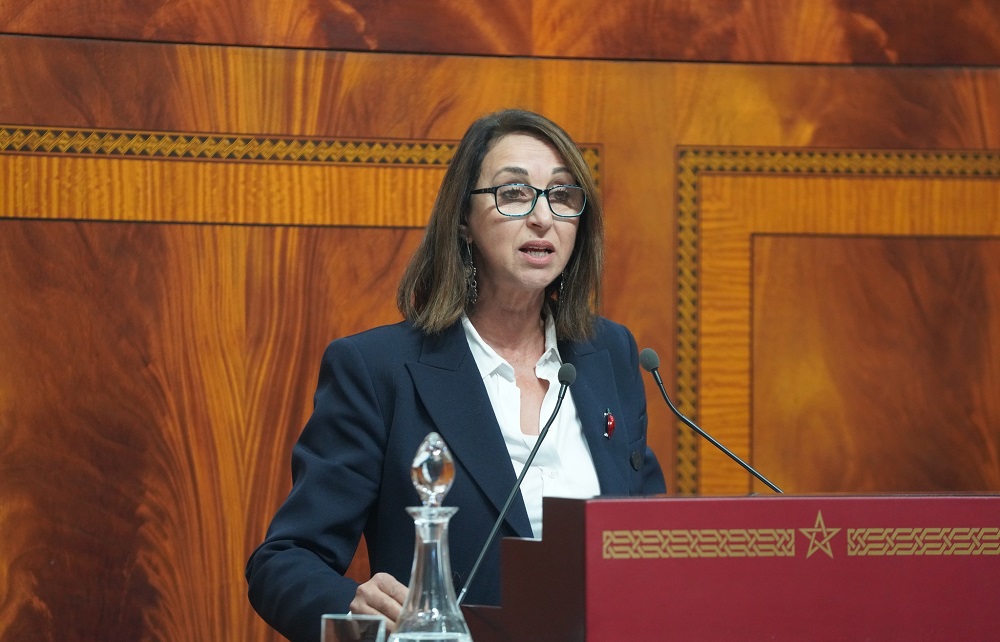
تضع مداخلة نبيلة منيب، النائبة البرلمانية عن تحالف اليسار، ملف الامتيازات الضريبية المرتبطة بتنظيم كأس العالم 2030 أمام أحد الاختبارات الأساسية للسياسة المالية المغربية: كيف يمكن للدولة أن تلتزم بتوفير شروط تنظيم تظاهرة دولية كبرى، وفي الوقت نفسه تضمن معرفة البرلمان والمواطنين بالكلفة الحقيقية لهذه الالتزامات، والجهات التي تستفيد منها، والمردودية الاقتصادية التي يفترض أن تحققها للمملكة؟
المسألة التي أثارتها منيب خلال مناقشة الجزء الأول من مشروع قانون المالية لسنة 2027 تتجاوز طلب تقديم أرقام عن الضرائب التي قد تتنازل عنها الخزينة. إنها تتعلق بمبدأ الشفافية في تدبير الالتزامات المالية والجبائية المرتبطة بالمشاريع الكبرى، وبضرورة التمييز بين الامتياز الذي تفرضه متطلبات تنظيم بطولة عالمية، وبين الإعفاء الذي ينبغي أن يخضع لتقييم واضح من حيث المستفيد والمدة والنشاط والأثر الاقتصادي.
وتكتسب هذه المطالبة أهميتها من كون الامتيازات المرتبطة بالفيفا أصبحت جزءاً من التشريع المالي المغربي منذ الاستعدادات الأولى لاستضافة مونديال 2030، فيما يتضمن مشروع قانون المالية لسنة 2027 مقتضيات أكثر تفصيلاً بشأن النظام الجبائي والجمركي الخاص بالبطولة. فالموضوع، بالتالي، انتقل من مستوى الالتزامات المعلنة إلى مستوى النصوص التي يتعين فحصها ومناقشة آثارها.
الامتيازات الضريبية بين الالتزام الدولي والكلفة على الخزينة
تكشف مراجعة الوثائق الرسمية المرافقة لمشروع قانون المالية لسنة 2027 عن معطى يستحق التوقف عنده: وزارة الاقتصاد والمالية أدرجت بالفعل إعفاءات مرتبطة بالفيفا ضمن تقرير النفقات الجبائية، وهو التقرير الذي تعتبره الوزارة أداة لتقييم الموارد التي تتنازل عنها الدولة من خلال التدابير الاستثنائية.
ويعرّف التقرير النفقات الجبائية باعتبارها استثناءات من النظام الضريبي المرجعي، تتخذ شكل إعفاءات أو تخفيضات أو اقتطاعات تفضيلية، وتؤدي إلى تقليص مداخيل الخزينة. كما يؤكد أن هذه التدابير، شأنها شأن النفقات العمومية المباشرة، ينبغي تقييمها على أساس كلفتها وفعاليتها ومدى مساهمتها في تحقيق الأهداف المعلنة.
وتتضمن الوثيقة إعفاءات تخص تمثيليات الفيفا بالمغرب والهيئات التابعة لها، تشمل أنشطتها وعملياتها المطابقة لأهدافها القانونية، إلى جانب إعفاءات مرتبطة بالضريبة على القيمة المضافة، وبعض الاقتطاعات من المنبع على الأرباح والعائدات الموجهة إلى الفيفا والهيئات المرتبطة بها.
واللافت أن التقرير المالي نفسه يصنف الكلفة المقدرة لعدد من هذه الإعفاءات ضمن خانة «الأهمية الطفيفة» (Minime Importance)، سواء في التقديرات السابقة أو توقعات 2027 وما بعدها بالنسبة إلى بعض التدابير المحددة.
هذه المعلومة تفرض التمييز بين أمرين: وجود امتياز ضريبي منصوص عليه قانونياً، والكلفة الفعلية التي يتحملها الاقتصاد الوطني نتيجة تطبيقه. فتصنيف الكلفة بأنها محدودة لا يعني أن مجموع الالتزامات الجبائية والجمركية المرتبطة بالمونديال قد حُصر بصورة نهائية، كما لا يسمح بتعميم ذلك التقدير على جميع الشركات والمتعاقدين والعمليات المرتبطة بالبطولة.
ويزداد الأمر أهمية عند الانتقال من الإعفاءات المباشرة الممنوحة لتمثيليات الفيفا إلى الدائرة الأوسع للمستفيدين المحتملين. فمشروع قانون المالية لسنة 2027 يتضمن مقتضيات جبائية وجمركية تتصل بالجهات التي ستشارك في تنظيم المنافسات، وفق شروط تتعلق بطبيعة الخدمات والعمليات والصفة القانونية للمستفيد.
وتشمل الترتيبات المقترحة إعفاءات مؤقتة لبعض التعويضات والأجور المرتبطة بالبطولة، وإعفاءات من رسوم الاستيراد بالنسبة إلى المعدات والسلع المخصصة حصرياً لتنظيم المنافسات والفعاليات المرتبطة بها. كما تتضمن مقتضيات خاصة ببعض مقدمي الخدمات والمتعاقدين الذين ترد أسماؤهم ضمن اللوائح المعتمدة من الفيفا.
والفرق جوهري بين إعفاء مؤسسة دولية من الضرائب على عملياتها الرسمية، وإعفاء شركة تجارية أو مقدم خدمات من بعض الالتزامات الجبائية بسبب مشاركته في تنظيم التظاهرة. لكل حالة نطاقها القانوني وشروطها ومدتها، ولا يصح التعامل مع جميع المقاولات التي ستشتغل في أوراش المونديال باعتبارها مستفيدة تلقائياً من النظام الاستثنائي.
سؤال الكلفة لا ينفصل عن سؤال المستفيد
تتجه مطالبة منيب إلى نقطة أكثر تحديداً: من هي الجهات التي ستستفيد من هذه التسهيلات؟ وما المدة التي ستظل خلالها سارية؟ وهل ستقتصر المنافع على الفيفا وممثلياتها، أم ستشمل شركات أجنبية ومقاولات متعاقدة معها؟ وما الضمانات التي تكفل استفادة المقاولات المغربية والعمال والأطر الوطنية من حجم الاستثمار المرتبط بالبطولة؟
هذه الأسئلة تكتسب وجاهتها من طبيعة الدورة الاقتصادية التي تصاحب تنظيم كأس العالم. فالاستضافة تفتح مجالات واسعة للإنفاق على البنيات الرياضية والنقل والفنادق والأمن والخدمات والتجهيزات والاتصال، لكنها لا تضمن وحدها أن تتوزع العقود والقيمة المضافة وفرص الشغل بصورة متوازنة بين الفاعلين الوطنيين والأجانب.
والتحدي الذي يواجه السياسة العمومية هنا هو ربط الامتياز الجبائي بمردودية اقتصادية قابلة للقياس: نسبة الإدماج المحلي في الصفقات، وحصة المقاولات المغربية من العقود، وعدد فرص الشغل المصرح بها، ونقل الخبرات والتكنولوجيا، وحجم المشتريات من الإنتاج الوطني، فضلاً عن أثر الاستثمارات على المدن والبنيات والخدمات بعد انتهاء المنافسة.
هذه المؤشرات لا ينبغي أن تبقى وعوداً عامة مرتبطة بخطاب الإرث الرياضي للمونديال. إنها عناصر يمكن إدراجها في دفاتر التحملات والعقود وآليات التتبع والتقييم، بما يسمح بمحاسبة الجهات المسؤولة عن التنفيذ.
من قانون مالية 2025 إلى مقتضيات مشروع 2027: اتساع الدائرة القانونية للإعفاءات
تعود الخلفية التشريعية لهذا الملف إلى قانون المالية لسنة 2025، الذي أقر نظاماً تحفيزياً خاصاً بتمثيليات الفيفا بالمغرب، شمل الإعفاء من الضريبة على الشركات والضريبة على الدخل المتعلق بالأجور والضريبة على القيمة المضافة وواجبات التسجيل والتمبر، فضلاً عن إعفاء المعدات والسلع المستوردة لحساب هذه التمثيليات وفق الشروط القانونية المحددة.
أما مشروع قانون المالية لسنة 2027، فيذهب إلى تفصيل دائرة المستفيدين من النظام المرتبط بمنافسة كأس العالم 2030، من خلال إدراج مقتضيات جديدة في المدونة العامة للضرائب، وتحديد فئات من الهيئات والمتعاقدين ومقدمي الخدمات، مع ربط بعض الإعفاءات بالعمليات والحقوق والخدمات المرتبطة بالمنافسة.
وتكشف قراءة المواد المتعلقة بهذه الترتيبات عن امتداد الإعفاءات إلى الضريبة على الشركات، والضريبة على القيمة المضافة، وواجبات التسجيل والتمبر، والضريبة الخصوصية السنوية على المركبات، والرسم على عقود التأمين، والرسم الجوي للتضامن وإنعاش السياحة.
كما تتضمن المقتضيات إعفاءات لفئات من المتعاقدين مع الفيفا، وبعض الهيئات المكلفة بالبث ومقدمي الخدمات، وفق لوائح وشروط محددة، مع تنظيم خاص لبعض العمليات المرتبطة بنقل الحقوق التجارية والإعلامية للبطولة.
وتبرز في هذه المقتضيات مسألة تستحق نقاشاً برلمانياً دقيقاً: النص يحدد المستفيدين والعمليات المشمولة بالإعفاء، لكن تقييم الكلفة الإجمالية يتطلب معرفة حجم المعاملات التي ستستفيد فعلياً، وقيمة الضرائب التي كان يفترض تحصيلها في غياب هذه الاستثناءات، وعدد الشركات التي ستدخل ضمن النظام، وطبيعة العقود التي ستربطها بالجهات المنظمة.
فوجود إعفاء قانوني لا يعني بالضرورة أن الخزينة كانت ستحصل على المبلغ نفسه لو لم يوجد الإعفاء؛ لأن ذلك يتوقف على طبيعة النشاط وحجمه ومكان تحقيق الدخل وشروط الخضوع الضريبي. ولهذا فإن التقدير المالي الجدي يحتاج إلى سيناريوهات واضحة، وليس مجرد جمع نظري لمختلف الضرائب المعفاة.
68 تعديلاً وطرح بدائل لتوزيع العبء الضريبي
تندرج مطالبة منيب ضمن مرافعة أوسع لتحالف اليسار بشأن الاختيارات الجبائية والاجتماعية لمشروع قانون المالية. فقد أعلن التحالف تقديم 68 تعديلاً، من بينها مقترحات تستهدف مراجعة الضريبة على الشركات، وتعزيز المساهمة الجبائية للقطاعات التي تحقق أرباحاً مرتفعة، إلى جانب المطالبة بافتحاص الأموال العمومية ومكافحة التهرب الضريبي واسترداد الأموال المستحقة للخزينة.
ومن بين المقترحات التي أثارتها النائبة مراجعة المادة 19 من المدونة العامة للضرائب، في اتجاه توسيع تطبيق السعر الضريبي البالغ 40 في المائة على شركات تنشط في قطاعات ذات أرباح مرتفعة أو وضعيات احتكارية وشبه احتكارية، وفق ما ورد في النقاش حول هذا التعديل.
وتحتاج هذه النقطة إلى ضبط مهم: نسبة 40 في المائة ليست سعراً عاماً مقترحاً على جميع الشركات، بل ترتبط بفئات محددة من المؤسسات والقطاعات، فيما يتصل النقاش بتوسيع نطاق تطبيقها لتحقيق قدر أكبر من العدالة الجبائية.
وتعكس هذه المقترحات اختلافاً في تصور السياسة الضريبية بين من يعطي الأولوية للتحفيز والاستثمار، ومن يطالب بتوسيع مساهمة الشركات ذات الأرباح المرتفعة في تمويل الخدمات العمومية. ويظل الحكم على كل مقترح مرتبطاً بدراسة أثره على الاستثمار والتنافسية والإيرادات العمومية، بعيداً عن التعامل مع رفع الضرائب أو تخفيضها باعتباره هدفاً قائماً بذاته.
وتكتسب حصيلة التعديلات أهمية إضافية بعد انتهاء مناقشة الجزء الأول من مشروع قانون المالية داخل لجنة المالية والتنمية الاقتصادية بمجلس النواب، إذ أظهرت المعطيات المنشورة أن الحكومة لم توافق سوى على تعديل واحد من أصل 68 تقدمت بها المجموعة النيابية لتحالف اليسار، وفق التقرير المتعلق بأشغال اللجنة.
وهذا الرقم يقدم مؤشراً على محدودية تجاوب الحكومة مع مقترحات المجموعة، لكنه لا يكفي وحده للحكم على مضمون كل تعديل أو قيمته الاقتصادية والتشريعية. فالمعيار الأهم يظل معرفة ما إذا كانت البدائل المقترحة قد خضعت لنقاش موضوعي، وما إذا كانت الحكومة قد قدمت تبريرات مالية وتقنية واضحة لقبولها أو رفضها.
التأجيل إلى 2031 واختبار الأولويات الاجتماعية
انتقلت مداخلة منيب من الملف الجبائي إلى الجانب الاجتماعي، حيث انتقدت تأجيل تنفيذ بعض الإجراءات الحكومية إلى أفق 2031، معتبرة أن حجم المطالب الاجتماعية يستدعي آجالاً أقصر، خصوصاً في قطاعات التعليم والصحة والتشغيل والحماية الاجتماعية.
وتتقاطع هذه الملاحظة مع سؤال جوهري بشأن توزيع الموارد العمومية خلال السنوات المقبلة. فالمغرب يستعد لاستثمارات كبيرة مرتبطة بمونديال 2030، وفي الوقت نفسه يواجه حاجات متزايدة في البنيات الصحية والتعليمية، وتأهيل التكوين المهني، وتحسين الخدمات الأساسية، وتوسيع فرص الشغل المستقر.
ولا يتعلق الأمر بوضع الاستثمار الرياضي في مواجهة الاستثمار الاجتماعي؛ فكلاهما يمكن أن يخدم التنمية الوطنية. لكن تحديد الأولويات يقتضي معرفة الاعتمادات المخصصة لكل قطاع، والآجال الزمنية لتنفيذ البرامج، ومؤشرات قياس النتائج، ومدى قدرة المشاريع المرتبطة بالمونديال على ترك منشآت وخدمات قابلة للاستعمال بعد انتهاء البطولة.
وقد ركزت منيب على ضرورة أن يتجاوز دعم الفئات الهشة منطق التحويلات والمساعدات إلى تحسين جودة التعليم والصحة العموميين، وربط التكوين المهني بحاجيات سوق الشغل. وهي مقاربة تضع مسؤولية الدولة في توفير الخدمات الأساسية إلى جانب مسؤوليتها في تحفيز الاستثمار والنمو.
ويكتسب هذا النقاش بعداً عملياً عندما يتعلق الأمر بالموارد البشرية التي ستحتاج إليها المشاريع الكبرى. فالمقاولة الوطنية لا تستفيد بالضرورة من حجم الاستثمار لمجرد وجود الأوراش، والعامل المغربي لا يحصل تلقائياً على وظيفة مستقرة لمجرد ارتفاع الطلب على اليد العاملة. الأمر يحتاج إلى برامج تكوين مرتبطة بالمهن المطلوبة، وعقود واضحة، واحترام التصريح الاجتماعي، ومراقبة شروط العمل.
كما أن الحديث عن إرث مونديال 2030 يقتضي إدراج هذه العناصر ضمن تقييم الاستعدادات، إلى جانب الملاعب والطرق والمطارات والفنادق. فالمردودية الاقتصادية لا تقاس فقط بحجم المنشآت التي ستنجز، بل أيضاً بقدرتها على خلق نشاط اقتصادي مستمر وإدماج الكفاءات الوطنية في سلاسل الإنتاج والخدمات.
الصحراء المغربية والجبهة الداخلية في خطاب منيب
امتدت مداخلة النائبة إلى التطورات المرتبطة بقضية الصحراء المغربية، حيث اعتبرت أن التحولات الأخيرة تتيح فرصة لدفع مسار التسوية في إطار الحكم الذاتي تحت السيادة المغربية.
وربطت منيب هذا التطور بضرورة تقوية الجبهة الداخلية، من خلال انتخابات حرة ونزيهة وتفعيل الجهوية المتقدمة، إلى جانب معالجة الملفات الحقوقية والاجتماعية التي ترى أنها تؤثر في منسوب الثقة بين المؤسسات والمواطنين.
وتجمع هذه المقاربة بين مستويين مختلفين في طبيعتهما: مستوى تدبير قضية الوحدة الترابية وما يرتبط بها من تحولات دبلوماسية، ومستوى الإصلاح السياسي والمؤسساتي والاجتماعي داخل المملكة.
وتظل الجهوية المتقدمة أحد المداخل العملية التي يمكن أن تمنح الأقاليم الجنوبية للمملكة أدواراً أوسع في تدبير التنمية والاستثمار والخدمات، بما ينسجم مع الاختيارات الوطنية المرتبطة بالحكم الذاتي. غير أن تفعيل هذا الورش يتطلب نقل الاختصاصات والموارد والقدرات التدبيرية، وربط المسؤولية بالمحاسبة، وضمان مشاركة الساكنة في تحديد الأولويات المحلية.
كما دعت منيب إلى الإفراج عن المعتقلين على خلفية حراك الريف واحتجاجات «جيل زد»، وتنفيذ توصيات هيئة الإنصاف والمصالحة واستكمال مسار العدالة الانتقالية. وتندرج هذه المطالب ضمن تصورها للانفراج الحقوقي باعتباره جزءاً من بناء الثقة وتقوية المؤسسات.
وتحتاج معالجة هذه الملفات إلى التمييز بين الحالات القضائية المختلفة، واحترام استقلال القضاء وضمانات المحاكمة العادلة، مع استمرار النقاش المؤسساتي حول الحريات والاحتجاج السلمي وجبر الضرر وتنفيذ توصيات العدالة الانتقالية.
ما الذي ينبغي أن يصل إلى البرلمان؟
تكشف هذه المناقشة أن ملف الامتيازات الضريبية للمونديال يحتاج إلى مستوى إضافي من الإفصاح المالي والمؤسساتي. فالتقرير السنوي للنفقات الجبائية يوفر قاعدة مهمة للمعرفة، لكنه لا يعوض بالضرورة كشفاً خاصاً ومفصلاً بالكلفة المتوقعة لمجموع التدابير المرتبطة بكأس العالم 2030.
ويستدعي ذلك وضع معطيات قابلة للفحص أمام البرلمان، تشمل:
-
الكلفة الجبائية: تقدير الضرائب والرسوم التي ستتخلى عنها الدولة خلال فترة الاستفادة من الامتيازات.
-
خريطة المستفيدين: تحديد الفيفا والهيئات التابعة لها والمتعاقدين ومقدمي الخدمات والجهات الأخرى التي تستوفي الشروط القانونية.
-
المدة الزمنية: توضيح تاريخ بداية ونهاية كل إعفاء، والعمليات التي يشملها.
-
الأثر الاقتصادي الوطني: قياس حصة المقاولات المغربية من العقود والصفقات، وحجم التشغيل المحلي ونقل الخبرات.
-
الرقابة والتقييم: نشر حصيلة دورية عن الامتيازات الممنوحة والمستفيدين منها والنتائج المحققة.