تصويت لجنة المالية على مشروع قانون المالية لسنة 2027 يفتح نقاشاً حول اتساق الخطاب الحزبي مع التعديلات البرلمانية.. بين رفع المساهمة الجبائية للشركات الكبرى والخشية من انتقال الكلفة إلى المستهلك
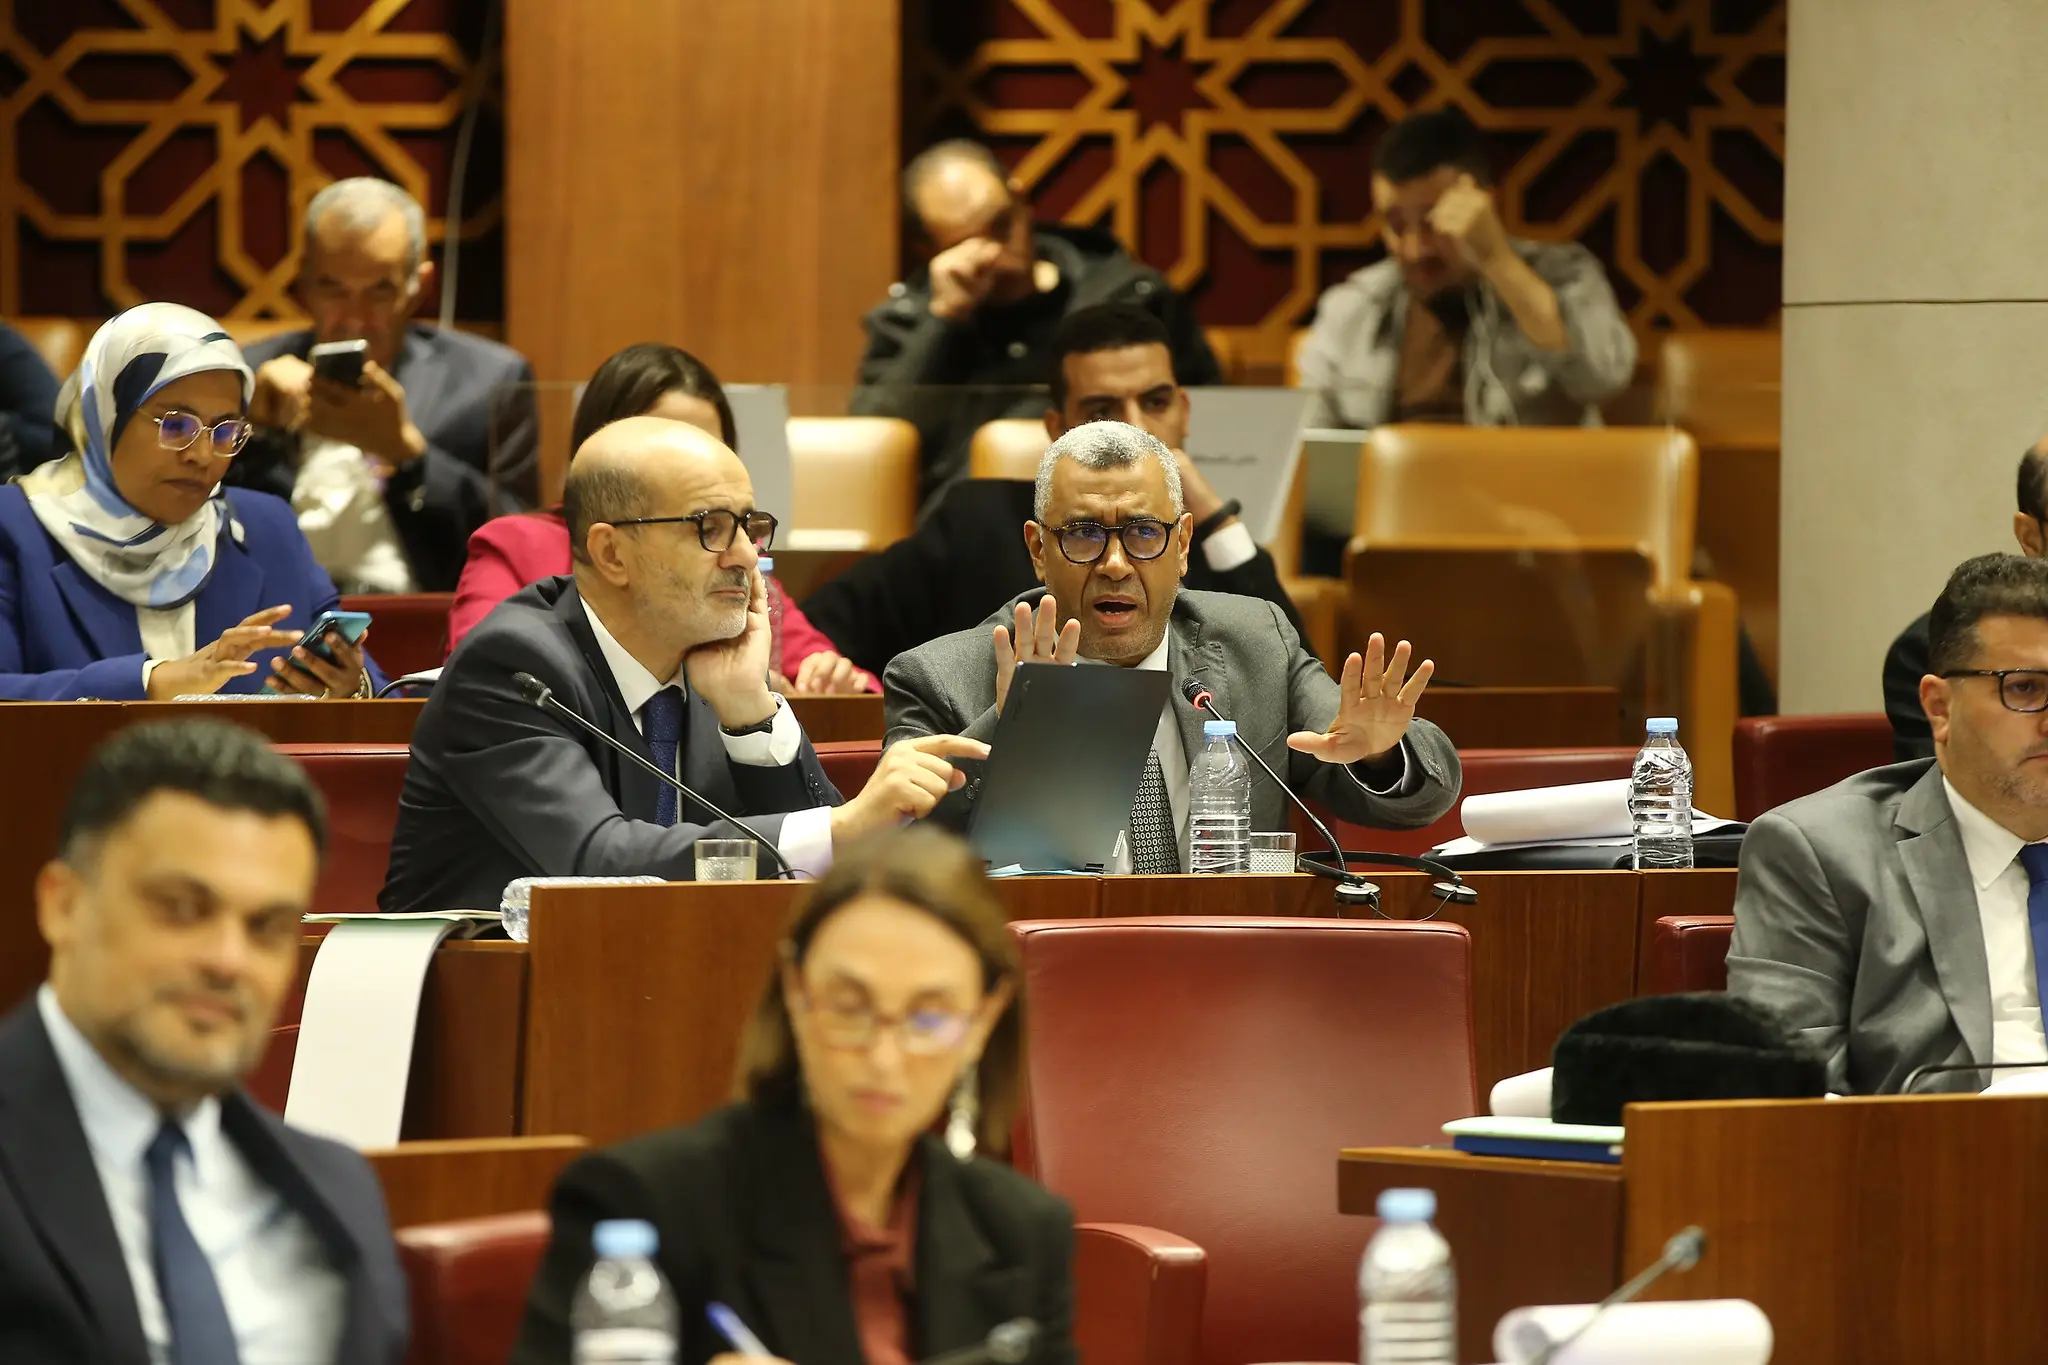
أعادت مناقشة الضريبة على شركات المحروقات داخل لجنة المالية والتنمية الاقتصادية بمجلس النواب ترتيب المواقف الحزبية على نحو كشف اختلافاً واضحاً بين مكونات المعارضة، بعدما اتجهت بعض الفرق إلى المطالبة برفع الضريبة على الشركات الكبرى، بينما اختار فريق آخر الدفاع عن الإبقاء على المستوى الضريبي الحالي، بدعوى حماية القدرة الشرائية للمواطنين.
وتتعلق المسألة بمقتضيات المادة 19 من المدونة العامة للضرائب، التي يقترح مشروع قانون المالية لسنة 2027 تعديلها لإخضاع الشركات التي تمارس أنشطة استيراد أو توزيع المحروقات، ويبلغ ربحها الصافي السنوي 100 مليون درهم أو أكثر، لسعر ضريبة على الشركات يبلغ 40 في المائة، عوض 35 في المائة المعمول بها حالياً. ويهم الإجراء الأرباح الخاضعة للضريبة، على أن يبدأ تطبيقه على السنوات المحاسبية المفتوحة ابتداء من فاتح يناير 2027.
التعديل الحكومي وضع النقاش أمام اختبار عملي لمواقف الأحزاب من العدالة الجبائية: هل ينبغي إخضاع الشركات ذات الأرباح المرتفعة لمساهمة ضريبية أكبر، أم أن طبيعة سوق المحروقات واحتمال انتقال الأعباء إلى المستهلك يقتضيان التريث في رفع النسبة؟
داخل اللجنة، لم تتطابق أجوبة الفرق البرلمانية عن هذا السؤال، حتى عندما تقاطعت بعض مواقفها في انتقاد السياسة الحكومية أو المطالبة بمراجعة النظام الضريبي.
فريق العدالة والتنمية تقدم بمقترح يطالب بإخضاع الشركات الكبرى العاملة في قطاعي الاتصالات وصناعة الإسمنت لسعر الضريبة البالغ 40 في المائة، مع الدعوة إلى إعادة اعتماد نسبة 10 في المائة للشركات التي لا يتجاوز ربحها الصافي 500 ألف درهم، مراعاة لوضعية المقاولات الصغيرة والمتوسطة.
هذا الموقف يجعل اعتراض الحزب على التعديل الحكومي المتعلق بالمحروقات بحاجة إلى تفسير سياسي وجبائي أكثر دقة. فالحزب لا يرفض من حيث المبدأ إخضاع الشركات الكبرى لنسبة ضريبية أعلى، بل سبق أن طالب بتطبيقها على قطاعات أخرى، لكنه لم يقدم، وفق المعطيات المنشورة عن مناقشات اللجنة، تعليلاً تفصيلياً يوضح لماذا ينبغي استثناء شركات استيراد وتوزيع المحروقات من الزيادة المقترحة، أو لماذا تختلف وضعيتها عن القطاعات التي طالب بإخضاعها للسعر الأعلى.
أما مجموعة تحالف اليسار، فقد اختارت مساراً أكثر تشدداً من المقترح الحكومي نفسه. إذ اقترحت رفع الضريبة إلى 45 في المائة على الشركات التي يساوي ربحها الصافي أو يتجاوز 100 مليون درهم، خصوصاً العاملة في استيراد وتوزيع المحروقات وصناعة الإسمنت وإنتاج السكر وتكريره وتوزيع الأدوية بالجملة، مع اقتراح نسبة 50 في المائة على مؤسسات الائتمان.
وتكشف هذه التعديلات أن اعتراض المجموعة على نسبة 40 في المائة لا يمكن اختزاله في رفض تحميل شركات المحروقات مساهمة ضريبية أكبر. فالمقترح الذي قدمته يذهب في الاتجاه المعاكس، ويطالب بزيادة تتجاوز ما اقترحته الحكومة بخمس نقاط مئوية.
ويكتسب موقف المجموعة أهمية إضافية بالنظر إلى تصريحات النائبة نبيلة منيب بشأن محدودية المعالجة الضريبية وحدها لاختلالات قطاع المحروقات، وربطها النقاش بضرورة إصلاحات أوسع، من بينها إعادة تشغيل مصفاة لاسامير. فالمقاربة التي تتبناها تتجاوز تحديد نسبة الضريبة إلى مساءلة البنية الاقتصادية والتنظيمية للقطاع، وما يرتبط بها من شروط المنافسة والتكرير والاستيراد والتوزيع.
في المقابل، اتخذ فريق الحركة الشعبية موقفاً مختلفاً. فقد دعا إلى الإبقاء على نسبة 35 في المائة بالنسبة إلى شركات استيراد وتوزيع المحروقات، عوض الانتقال إلى 40 في المائة، مستنداً إلى التخوف من أن تلجأ الشركات إلى تحميل المستهلكين جزءاً من الزيادة عبر أسعار البيع.
ويعكس هذا الموقف أولوية مختلفة في ترتيب السياسة الجبائية؛ فبدلاً من الانطلاق من مستوى أرباح الشركات لتحديد العبء الضريبي، ينطلق الفريق من احتمال انعكاس القرار على أسعار الوقود والقدرة الشرائية. وقد دافعت رئيسة الفريق ريم شباط عن ضرورة توفير ضمانات تحول دون انتقال أي كلفة إضافية إلى المواطنين.
غير أن هذا التخوف، على وجاهته الاقتصادية، يفتح بدوره نقاشاً حول مدى قدرة الحكومة على مراقبة انتقال الأعباء الضريبية إلى الأسعار، وحول الأدوات التي يمكن اعتمادها للتأكد من أن المستهلك لن يتحمل كلفة قرار يستهدف الأرباح الصافية للشركات.
فالضريبة على الشركات تختلف من حيث طبيعتها القانونية والمحاسبية عن رسم إضافي يفرض على كل لتر من المحروقات. ولا يؤدي رفع سعر الضريبة تلقائياً إلى زيادة سعر البيع، لأن انعكاسه يتوقف على عوامل أخرى، منها هوامش الربح، وتكاليف الاستيراد والتخزين والتوزيع، وظروف المنافسة، وطريقة استجابة الشركات للعبء الجبائي. وفي المقابل، لا يكفي التأكيد بأن الضريبة تستهدف الأرباح لنفي احتمال انتقال جزء من تكلفتها اقتصادياً إلى المستهلك.
هذا الجانب كان حاضراً في رد وزير الاقتصاد والمالية والنجاعة العمومية فوزي لقجع على التعديلات البرلمانية. فقد دافع عن توجه الحكومة نحو توحيد أسعار الضريبة على الشركات التي تنشط في مجالات تحقق أرباحاً مرتفعة أو تقترب من وضعيات الاحتكار، معتبراً أن إصلاح الضريبة على الشركات ينبغي أن يقوم على تقليص التفاوت بين الأنشطة الاقتصادية التي تتمتع بمستويات ربحية متقاربة.
ويستند هذا التوجه إلى مقتضيات القانون الإطار رقم 69.19 المتعلق بالإصلاح الجبائي، وإلى مبدأ توسيع العدالة الضريبية، مع تحويل المعالجة الاجتماعية إلى آليات الدعم الموجه بدلاً من استعمال النسب الضريبية أداةً لمعالجة القدرة الشرائية بصورة غير مباشرة.
لكن النقاش لا يتوقف عند المبدأ. فرفع الضريبة من 35 إلى 40 في المائة بالنسبة إلى الشركات التي تبلغ أرباحها الصافية الخاضعة للضريبة 100 مليون درهم أو أكثر يعني، وفق القراءة المحاسبية للمقتضى المقترح، تطبيق النسبة على كامل الربح المعني، وليس فقط على الجزء الذي يتجاوز عتبة المائة مليون درهم. وهذا تفصيل له أثر مباشر في تقدير الكلفة الجبائية للقرار.
كما أن عدد الشركات المعنية لا ينبغي التعامل معه باعتباره رقماً محسوماً دون نشر معطيات الإدارة الضريبية. فالنص يحدد النشاط والعتبة المالية، لكن تحديد المستفيدين من النظام الحالي والمتأثرين بالتعديل يحتاج إلى بيانات دقيقة عن الأرباح الخاضعة للضريبة لكل شركة، وهي معطيات لم يقدم بشأنها المصدر الرسمي المنشور رقماً تفصيلياً يمكن اعتماده بصورة مستقلة.
وتزداد أهمية هذه النقطة لأن سوق المحروقات يضم شركات تختلف في حجم نشاطها ومواقعها في سلسلة التوريد، ولا يجوز افتراض تماثل أوضاعها المالية أو قدرتها على تمرير التكاليف إلى المستهلكين.
المسألة البرلمانية تتجاوز تصويتاً واحداً
أظهرت مناقشة المادة 19 أن المعارضة لا تتبنى تصوراً موحداً بشأن الضريبة على شركات المحروقات. فالعدالة والتنمية يطالب بنسبة 40 في المائة لقطاعات أخرى، وتحالف اليسار يقترح 45 في المائة على شركات المحروقات ضمن قطاعات إضافية، بينما تدعو الحركة الشعبية إلى الإبقاء على 35 في المائة حماية للقدرة الشرائية.
ويقتضي التدقيق أيضاً التمييز بين التصويت على تعديل ضريبي بعينه والتصويت على الجزء الأول من مشروع قانون المالية. فالمعطيات المنشورة عن جلسة 12 نونبر 2026 تفيد بأن اللجنة صادقت على الجزء الأول من المشروع بأغلبية 23 صوتاً مقابل 17، وعارضه فريق التجمع الوطني للأحرار وفريق العدالة والتنمية ومجموعة تحالف اليسار. ولا يصح تحويل هذه النتيجة الإجمالية إلى دليل على أن الفرق الثلاثة صوتت بالضرورة بالطريقة نفسها على كل تعديل يخص المادة 19، خصوصاً أن الحركة الشعبية تقدمت بتعديل يدعو إلى خفض الضريبة على شركات المحروقات إلى 35 في المائة.
وتظهر هذه التفاصيل أن الاختلاف بين المواقف لا يتعلق فقط بمن يؤيد الحكومة ومن يعارضها، بل بكيفية ترجمة كل حزب لمفهوم العدالة الجبائية، وبالوزن الذي يمنحه لحماية المستهلك مقارنة بمساهمة الشركات ذات الأرباح المرتفعة.
يبقى الاختبار الحقيقي لهذه المواقف مرتبطاً بما ستقدمه الأحزاب من بدائل قابلة للتنفيذ: إذا كانت الزيادة الضريبية تهدد القدرة الشرائية، فما الضمانات والآليات البديلة التي تقترحها؟ وإذا كانت نسبة 40 في المائة غير كافية، كما يرى تحالف اليسار، فما الأثر المالي المنتظر من الانتقال إلى 45 في المائة، وكيف ستتم مراقبة انعكاسه على السوق؟ وإذا كانت العدالة الضريبية تقتضي إخضاع قطاعات أخرى للنسبة نفسها، فما المعايير الموضوعية التي تحدد القطاعات المستحقة؟
هذه أسئلة تضع الخطاب الحزبي أمام مسؤولية تقديم أرقام وتبريرات وبدائل، بدل الاكتفاء بمواقف متفرقة تتغير بحسب القطاع موضوع النقاش. فالمواطن الذي يواجه تقلبات أسعار المحروقات يحتاج إلى سياسة ضريبية واضحة، والشركات مطالبة بالمساهمة وفق قواعد عادلة، والخزينة العمومية تحتاج إلى موارد مستدامة لا تنفصل عن التنافسية الاقتصادية وشفافية السوق.