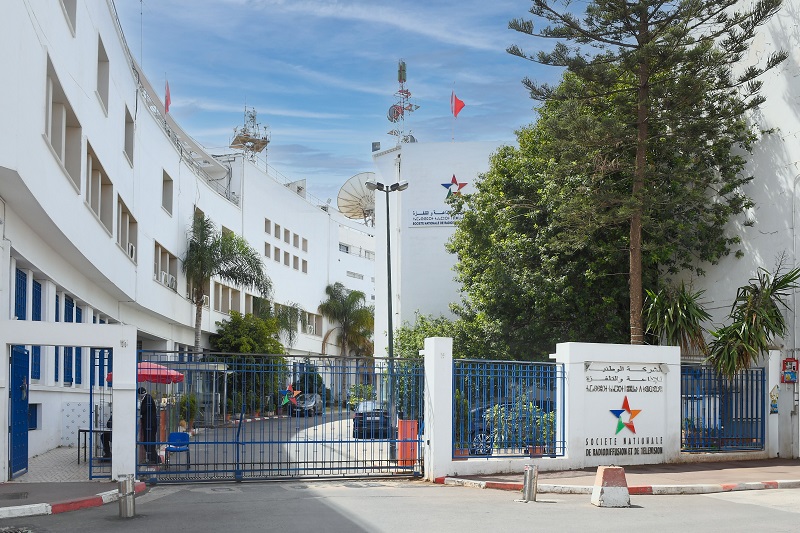
تثير معطيات متداولة بشأن تدبير بعض طلبات العروض المرتبطة بالإنتاج التلفزيوني داخل الشركة الوطنية للإذاعة والتلفزة أسئلة تتجاوز مآل صفقات بعينها، لتصل إلى كيفية اتخاذ القرار، وحدود اختصاص لجنة الانتقاء، وشروط تكافؤ الفرص بين شركات الإنتاج، ومدى احترام قواعد الحكامة حين يتعلق الأمر بموارد مؤسسة عمومية.
وتتركز هذه المعطيات حول طلبَي العروض رقم 2/2026 و3/2026، وحول قرارات منسوبة إلى إلهام الهراوي، رئيسة لجنة الانتقاء، تتعلق بآجال المساطر، وتمديد بعض البرامج، وانتقال شركات معينة إلى مراحل متقدمة من المنافسة، مقابل عدم استدعاء شركات أخرى. وهي ادعاءات تستدعي التحقق من وثائق الصفقات ومحاضر اللجان وقرارات الجهات المختصة، قبل استخلاص أي مسؤولية إدارية أو مالية أو قضائية.
وفق المعطيات التي أوردها مصدر مطلع، جرت محاولات لتسريع الحسم في طلبات العروض قبل استكمال الآجال المرتبطة بها، مع تمديد أجل طلب العروض رقم 2/2026 لمدة ثلاثة أشهر، في وقت يقول المصدر إن المجلس الإداري للشركة لم يكن قد انعقد بعد للمصادقة على المعطيات المعروضة عليه. غير أن تحديد مدى قانونية هذه الإجراءات يقتضي الاطلاع على إعلانات طلبات العروض، ودفاتر التحملات، وقرارات التمديد، والاختصاصات المحددة لكل جهاز في مسار المصادقة.
ففي الصفقات العمومية، لا تتعلق المسألة بمجرد احترام موعد أو تأجيله. يتعلق الأمر بمسطرة يفترض أن تضمن المنافسة والشفافية والمساواة بين المتنافسين، وأن تفصل بين تقييم العروض واقتراح الفائز والمصادقة النهائية وفق الاختصاصات القانونية والتنظيمية المعمول بها.
ويحدد المرسوم رقم 2.22.431 الصادر في 8 مارس 2023 بشأن الصفقات العمومية المبادئ المنظمة لطلب العروض المفتوح والمحدود، بما يشمل الدعوة إلى المنافسة، وفتح الأظرفة في جلسة عمومية، وفحص العروض، واختيار العرض الأكثر أفضلية من الناحية الاقتصادية لاقتراحه على صاحب المشروع. وتظل مطابقة أي إجراء بعينه لهذه المقتضيات رهينة بطبيعة الصفقة والوثائق المؤطرة لها.
وتكتسب هذه القواعد أهمية إضافية عندما يتعلق الأمر بمؤسسة إعلامية عمومية تدبر اعتمادات مخصصة للإنتاج التلفزيوني، حيث لا تنتهي مسؤولية التدبير عند توقيع العقود أو صرف مستحقات الشركات، بل تمتد إلى التحقق من جودة الأعمال المنجزة، ومدى تنفيذ الالتزامات التعاقدية، وسلامة الاختيار الذي أفضى إلى إسناد كل صفقة.
شركات بعينها وقرارات تحتاج إلى تفسير
تتضمن المعطيات المتداولة ادعاءات بشأن تمديد برنامجين لفائدة شركة يقول المصدر إن مسيرها يخضع للتحقيق من طرف قاضي التحقيق بمحكمة الرباط، إلى جانب محاولة دفع الشركة نفسها نحو الاستفادة من حصة جديدة، ومحاولة ترشيح شركة أخرى يقول المصدر إن مسيرها يتابع بدوره في ملف يتعلق بتبديد المال العام.
وهذه معطيات لا يجوز التعامل معها باعتبارها أحكاماً قضائية نهائية. فالتحقيق أو المتابعة، متى ثبتا، لا يعنيان وحدهما ثبوت المسؤولية، كما أن وجود شركة في وضعية نزاع قضائي لا يكفي تلقائياً لإقصائها من المنافسة ما لم تتوافر شروط قانونية تبرر ذلك. وفي المقابل، فإن وجود التزامات سابقة غير منفذة، إذا ثبت بالوثائق، يستوجب فحص أثرها على أهلية الشركة وعلى تقييم عرضها وفق دفتر التحملات والقواعد المنظمة للصفقة.
ويذهب المصدر إلى أن الشركة الأولى تثير، بحسب ما يقول، شبهة تتعلق بترجمة تيفيناغ ضمن الحصة رقم 9 (Lot 9)، فيما لم تفِ الشركة الثانية، المرشحة للحصة رقم 8 (Lot 8)، بالتزامات سابقة. وتظل هذه النقطة من أكثر الجوانب التي تحتاج إلى توثيق مباشر، من خلال دفاتر التحملات ومحاضر التسلم والتقارير التقنية والمراسلات المتعلقة بتنفيذ العقود.
فإذا كانت هناك ملاحظات موثقة بشأن جودة الترجمة أو عدم احترام الالتزامات، فإن الجهة المكلفة بالتقييم مطالبة بتحديد كيفية التعامل معها، وما إذا كانت قد أثرت في التنقيط أو في قرار الانتقاء. أما إذا كانت تلك الملاحظات غير مثبتة أو لم تكن موضوع تقارير رسمية، فلا يصح تحويلها إلى وقائع محسومة.
المعيار الذي ينبغي أن يحكم هذا الملف هو نفسه بالنسبة إلى جميع المتنافسين: هل طُبقت الشروط ذاتها على الجميع؟ وهل عولجت الإخلالات السابقة، إن وجدت، وفق القواعد نفسها؟ وهل يمكن تفسير القرارات المتخذة انطلاقاً من محاضر مكتوبة ومعايير معلنة، بعيداً عن الاعتبارات الشخصية؟
حين تدخل العلاقة العائلية إلى دائرة التقييم
تتعلق إحدى أكثر النقاط حساسية بما أورده المصدر عن ترشيح مسلسل لشركة مملوكة لزوجة مسؤول يعمل تحت إشراف إلهام الهراوي، مع الإشارة إلى أن رئيسة اللجنة توقع أجرة المسؤول، بينما تتولى اللجنة التي ترأسها دراسة عرض الشركة التي تملكها زوجته.
ويضيف المصدر أن المسؤول المذكور يقدم نفسه، في منشورات على صفحته الشخصية وعلى أغلفة بعض أعمال زوجته، بصفته المنتج المنفذ لشركتها، وأن الشركة سبق أن باعت أعمالاً تحمل اسم المسؤول الذي يعمل تحت إشراف رئيسة اللجنة.
إذا ثبتت هذه المعطيات، فإنها تستدعي فحصاً دقيقاً لاحتمال وجود تضارب مصالح أو وضع قد يؤثر في الثقة باستقلالية التقييم. لكن إثبات تضارب المصالح لا يقوم على العلاقة الزوجية وحدها؛ بل يتطلب تحديد الصلاحيات الفعلية للأطراف المعنية، وطبيعة مشاركتهم في القرار، وما إذا كانت هناك علاقة مهنية أو مالية مؤثرة، ومدى التصريح بها أو اتخاذ تدابير لتفادي تأثيرها في المسطرة.
وتزداد الحاجة إلى هذا الفحص بالنظر إلى ما يقوله المصدر عن انتقال الشركة إلى المرحلة المالية رغم إيداعها مشروعاً واحداً فقط، بينما لم تُستدعَ شركات أخرى أودعت سبعة أو ثمانية مشاريع. غير أن عدد المشاريع المودعة لا يكفي، بمفرده، للحكم على سلامة الانتقاء؛ إذ يتوقف ذلك على شروط الأهلية، وطبيعة كل حصة، ومعايير التنقيط، والنتائج المسجلة في كل مرحلة.
ما يستوجب التوضيح هو السبب الذي جعل العرض المعني ينتقل إلى المرحلة المالية، وما إذا كانت الشركات الأخرى قد استُبعدت لأسباب تقنية موثقة، وما إذا كانت المعايير نفسها قد طُبقت على الجميع. كما أن وصف إنتاجات شركة معينة بالضعف، حتى إذا استند إلى آراء نقاد أو مهتمين، لا يعوض التقييم التقني الذي ينبغي أن يستند إلى معايير قابلة للتحقق.
وتظل قيمة الصفقة التي أشار إليها المصدر، والتي قال إنها تتجاوز مليار سنتيم، أي عشرة ملايين درهم، مسألة تستدعي التثبت من المبلغ الفعلي وطبيعة العقد ومدته وشروطه. كما أن الحديث عن محاولة منح الشركة الصفقة للمرة الثانية على التوالي، بما قد يرفع القيمة الإجمالية إلى ملياري سنتيم، يحتاج إلى مطابقة العقود السابقة والجديدة، وتحديد ما إذا كان الأمر يتعلق بصفقتين مستقلتين أو ببرنامج تعاقدي ذي امتدادات مختلفة.
تقارير الرقابة السابقة تعيد ملف الحكامة إلى الواجهة
لا يبدأ النقاش بشأن تدبير الإنتاج التلفزيوني داخل الشركة الوطنية للإذاعة والتلفزة من الصفر. فقد سبق للمجلس الأعلى للحسابات أن تناول حكامة الشركة وتدبير إنتاج البرامج التلفزيونية، كما وردت ملاحظات بشأن طريقة اشتغال المجلس الإداري ودوره في مناقشة القضايا الاستراتيجية ومتابعة طلبات العروض الخاصة بالإنتاج الخارجي.
وفي سؤال برلماني منشور على الموقع الرسمي لمجلس النواب، أُحيل إلى ملاحظات تقرير المجلس الأعلى للحسابات بشأن حكامة الشركة وتدبير إنتاج البرامج التلفزيونية لسنة 2018، ومن بينها ما تعلق باجتماعات المجلس الإداري، التي كان جدول أعمالها يركز، وفق السؤال، على الميزانيات والحسابات ونتائج طلبات عروض الإنتاج الخارجي، مع تسجيل الغياب المتكرر لبعض أعضائه.
مجلس النواب، البرلمان، المملكة المغربية
وتكتسب هذه المعطيات السابقة أهميتها باعتبارها جزءاً من النقاش المؤسسي حول الرقابة والحكامة داخل الشركة، لكنها لا تثبت تلقائياً صحة الادعاءات الحالية أو مسؤولية أي شخص عنها. فالربط بين الملاحظات السابقة والقرارات المنسوبة إلى رئيسة لجنة الانتقاء يتطلب وثائق مستقلة تثبت طبيعة المخالفات المزعومة، وتاريخ وقوعها، والجهات التي اتخذت القرارات المعنية.
ويقول المصدر إن تقارير سابقة للمجلس الأعلى للحسابات رصدت اختلالات في مديرية الإشهار التي ترأسها إلهام الهراوي حالياً، كما يشير إلى أن تحقيقات للفرقة الوطنية للشرطة القضائية استندت إلى معطيات مرتبطة بملفات مالية تخص الشركة. لكن لا تتوافر ضمن المادة المقدمة أرقام التقارير ذات الصلة أو نصوص الملاحظات أو وثائق التحقيق التي تسمح بتأكيد هذا الربط. ولذلك ينبغي الرجوع إلى التقارير الرسمية والوثائق القضائية قبل نسبة وقائع محددة إلى أي جهة أو مسؤول.
كما أن الإشارة إلى ملفات أخرى مرتبطة بالقناة الأمازيغية لا تكفي وحدها لإثبات وجود صلة مباشرة بينها وبين طلبات العروض الحالية. فلكل ملف موضوعه ووقائعه ومساره، وأي تقاطع بينها ينبغي أن تثبته الوثائق، لا أن يُستنتج من مجرد وجودها داخل المؤسسة نفسها.
عشر سنوات في المسؤولية: ما الذي تقوله قواعد الحكامة؟
يطرح المصدر أيضاً مسألة استمرار إلهام الهراوي في منصبها لأكثر من عشر سنوات، متسائلاً عن الأساس القانوني لهذا الاستمرار، وعن أثر طول مدة تولي المسؤولية في استقلالية قرارات الانتقاء.
لكن مدة شغل منصب إداري لا تشكل، بمفردها، دليلاً على مخالفة القانون. فالحسم في قانونية استمرار أي مسؤول يقتضي تحديد طبيعة منصبه، والنظام الأساسي المنطبق عليه، وقرارات التعيين والتجديد، وأي مقتضيات تنظيمية تحدد مدة المسؤولية أو شروط تغيير شاغلها.
أما من زاوية الحكامة، فإن استمرار المسؤول نفسه في موقع مؤثر في تدبير الصفقات يجعل من المشروع فحص آليات المراقبة الداخلية، وتوزيع الصلاحيات، ووجود قواعد لتفادي تضارب المصالح، ومدى خضوع القرارات للمراجعة والتدقيق. ولا ينبغي أن تتحول هذه الأسئلة إلى أحكام مسبقة، كما لا يصح أن تبقى بلا جواب إذا كانت هناك وثائق محددة تستدعي التحقق.
وإذا كانت شركات قد أغلقت أبوابها، كما يقول المصدر، بعد تعثرها أو إفلاسها نتيجة ما تعتبره إقصاءً من المنافسة، فإن إثبات العلاقة السببية بين قرارات الانتقاء وإفلاس تلك الشركات يتطلب معطيات مالية وتعاقدية مستقلة. ومع ذلك، فإن أي ادعاء موثق بشأن إقصاء غير مبرر أو تطبيق غير متكافئ للشروط يستحق الفحص، لما قد يترتب عليه من آثار على المنافسة وعلى استمرارية الفاعلين الاقتصاديين في قطاع الإنتاج.
ما الذي ينبغي أن تكشفه الوثائق؟
لا يحتاج هذا الملف إلى إطلاق أحكام قبل استكمال المعطيات، بل إلى مسار تحقق يحدد المسؤوليات والوقائع بدقة. وتتمثل الوثائق الأساسية التي يمكن أن تحسم جانباً مهماً من الأسئلة المطروحة في:
-
إعلانات طلبَي العروض 2/2026 و3/2026، ودفاتر التحملات، والآجال الأصلية وأي قرارات رسمية بتمديدها.
-
محاضر لجنة الانتقاء، ومعايير التنقيط، وأسباب قبول العروض أو استبعادها، والوثائق المرتبطة بالانتقال إلى المرحلة المالية.
-
محاضر المجلس الإداري وقرارات المصادقة ذات الصلة، لتحديد اختصاص كل جهة وتوقيت تدخلها.
-
عقود الشركات المعنية، وتقارير تنفيذ البرامج، ومحاضر التسلم، والملاحظات التقنية المتعلقة بالترجمة إلى تيفيناغ والالتزامات السابقة.
-
الوثائق التي تسمح بتقييم احتمال تضارب المصالح، بما في ذلك الصلاحيات الفعلية للمسؤولين المعنيين وطبيعة مشاركتهم في دراسة العروض واتخاذ القرار.
-
التقارير الرسمية للمجلس الأعلى للحسابات، والقرارات القضائية أو الوثائق المتاحة قانوناً التي يُستند إليها في الادعاءات المتعلقة بالشركات ومسيريها.