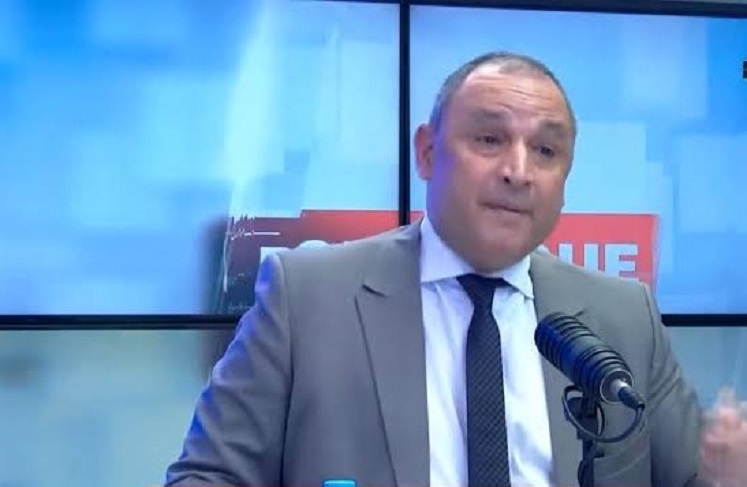
لم يكن النقاش الذي جمع وزير الصناعة والتجارة رياض مزور بالاقتصادي نبيل عادل في برنامج «بوليميك» مجرد اختلاف في التقدير بشأن طريقة تمويل الاستثمارات العمومية. فقد انتقل الحوار، وفق المقتطف المصور والتفريغ المتاح، إلى نقطة أكثر حساسية تتعلق بطبيعة الالتزامات التي تنشأ عن عمليات التمويل المبتكر، وبما إذا كان تغيير شكل العملية المحاسبي أو القانوني يغيّر فعلاً طبيعتها الاقتصادية، أم أن الدولة تظل ملزمة بأداء مستحقاتها في السنوات اللاحقة، حتى عندما لا تظهر العملية في البداية ضمن الصورة التقليدية للدين العمومي.
المسألة التي تستحق التوقف عندها ليست استعمال مصطلح «التمويل المبتكر» في حد ذاته، بل الحدود الفاصلة بين تعبئة أصول الدولة ومواردها، وبين إنشاء التزامات مالية مؤجلة قد تتحمل الميزانيات المقبلة كلفتها. فليس كل تمويل مبتكر ديناً بالمعنى القانوني والمحاسبي المباشر، كما أن عدم إدراجه ضمن الدين المباشر لا يكفي وحده لإثبات أنه لا يرتب عبئاً مالياً على الدولة.
وهذا التمييز هو مفتاح قراءة المواجهة، بعيداً عن تحويلها إلى سجال شخصي بين مسؤول حكومي وخبير اقتصادي.
الخلاف التقني يبدأ من معنى الدين، لا من اسمه
في المقتطف المتاح من البرنامج، يظهر نبيل عادل وهو يحاول تثبيت فكرة أساسية: إذا كانت العملية تفضي إلى التزام مستمر على الدولة، فإن غياب وصف «القرض» عنها أو عدم تسجيلها بالطريقة نفسها التي يسجل بها الاقتراض التقليدي لا يلغي بالضرورة أثرها المالي. ويبدو أن رياض مزور يدافع عن التمييز بين طبيعة العملية وآثارها المحاسبية، غير أن جودة التفريغ الصوتي لا تسمح بنسبة حجج تفصيلية أو عبارات حرفية إلى أي منهما خارج ما يمكن سماعه بوضوح.
هذه نقطة تستدعي العودة إلى القانون المغربي نفسه. فالقانون التنظيمي رقم 130.13 لقانون المالية لا يحصر النظر إلى الوضعية المالية للدولة في المحاسبة الميزانياتية وحدها. المادة 31 تلزم الدولة بمسك محاسبة ميزانياتية للمداخيل والنفقات، ومحاسبة عامة تشمل مجموع عملياتها، وتنص على أن تكون الحسابات قانونية وصادقة وتعكس صورة حقيقية عن الثروة والوضعية المالية للدولة. أما المادة 33 فتجعل إثبات الحقوق والالتزامات أساساً للمحاسبة العامة، وتربط تسجيل العمليات بالسنة المالية التي تخصها، بصرف النظر عن تاريخ القبض أو الأداء.
هذا المقتضى مهم في مناقشة عمليات البيع وإعادة الكراء، أو ما يعرف اصطلاحاً بـ Sale and Leaseback. فالدولة قد تحصل على سيولة فورية من تفويت عقار، وتستمر في استعماله بموجب عقد كراء، مقابل أداء واجبات دورية. العملية هنا تتضمن عنصرين مختلفين: مورداً مالياً يدخل عند التفويت، والتزاماً تعاقدياً ينشأ عن الاستغلال اللاحق للعقار. لا يصح دمجهما في حكم واحد، ولا يصح كذلك التعامل مع المبلغ المحصل باعتباره مورداً صافياً بلا تكلفة مستقبلية.
لكن وصف هذه الالتزامات بأنها «دين عمومي» بالمعنى القانوني أو الإحصائي يتطلب فحص شروط كل عقد، وطبيعة الجهة المتعاقدة، وتوزيع المخاطر، والضمانات، وحقوق الاسترجاع، وكيفية تسجيل العملية وفق المعايير المحاسبية المعتمدة. فليس كل عقد كراء اقتراضاً، وليس كل التزام طويل الأمد ديناً سيادياً مباشراً، وإن كان من الممكن أن يشكل عبئاً على الميزانيات المقبلة.
والخلط بين هذه المستويات لا يخدم النقاش؛ لأن المطلوب ليس توسيع تعريف الدين اعتباطياً، بل معرفة مجموع الالتزامات التي تتحملها المالية العمومية، سواء ظهرت في رصيد الدين المباشر أم في أبواب أخرى من الحسابات.
الملف سبق المواجهة التلفزيونية ووصل إلى البرلمان
لم تكن الأسئلة المرتبطة بهذه الآلية غائبة عن المؤسسة التشريعية. ففي السؤال الكتابي رقم 24708، الذي تقدم به إدريس السنتيسي عن الفريق الحركي، وُضع موضوع التمويلات المبتكرة أمام الوزارة المكلفة بالميزانية، مع التركيز على تفويت الأصول العقارية للدولة وإعادة استئجارها، والشراكة بين القطاعين العام والخاص، وحصيلة هذه العمليات ومعايير التفويت ومرجعيتها القانونية.
واللافت أن السؤال البرلماني لم يقتصر على الاعتراض على الآلية، بل طالب بتحديد الحصيلة المالية الإجمالية منذ اعتمادها، والمعايير التي تضبط تقييم العقارات، والأساس القانوني للتفويت، ومدى مساهمة هذه الصيغ في تقليص العجز وتحسين الخدمات العمومية.
وفي 13 نونبر 2025، قدم الوزير المنتدب المكلف بالميزانية فوزي لقجع توضيحات بشأن هذه العمليات، وفق ما نقلته الصحافة المغربية. ونقلت هسبريس عنه تأكيده أن التمويلات المبتكرة ليست خوصصة ولا تفويتاً بالمعنى الذي يفرغ الدولة من أصولها، وأن الخيار بدأ سنة 2019. وهو موقف حكومي يستحق أن يناقش على أساس طبيعة العقود والحقوق التي تحتفظ بها الدولة، لا على أساس التسمية وحدها.
ثم إن الجدل لم يبق محصوراً في النقاش السياسي. فقد تناولت تقارير صحافية واقتصادية حديثة حجم الموارد التي جرى تعبئتها، والعقارات المعنية، والالتزامات الناتجة عن استمرار استغلالها بعد التفويت. ونشر موقع «لكم» في 22 أكتوبر 2026 عرضاً لتقرير موقع «أوريان 21» الفرنسي، الذي تحدث عن تعبئة نحو 158 مليار درهم من خلال بيع عقارات عمومية وإعادة استئجارها، وأثار مسألة الديون أو الالتزامات التي لا تظهر بالضرورة في المؤشرات التقليدية للمديونية.
هذا الرقم، رغم أهميته، ينبغي التعامل معه باعتباره حصيلة منسوبة إلى التقرير الصحافي المذكور، لا باعتباره رقماً رسمياً نهائياً جرى التحقق منه بصورة مستقلة في الحسابات العمومية. كما أن مجموع المبالغ المحصلة من عمليات التفويت لا يساوي مجموع الديون، ولا يمثل وحده الكلفة النهائية لهذه العمليات.
الأرقام تضع النقاش أمام اختبار مختلف
تكتسب المواجهة أهمية أكبر عند وضعها بجانب المعطيات التي أوردتها المؤسسات المالية الدولية. ففي تقريره بشأن مشاورات المادة الرابعة مع المغرب لسنة 2026، المنشور في مارس، سجل صندوق النقد الدولي أن حصيلة بيع العقارات العمومية منذ انطلاق هذه العمليات سنة 2019 بلغت 147 مليار درهم إلى نهاية 2025، وفق المعطيات المعتمدة في التقرير.
والأهم أن الصندوق غيّر طريقة تصنيف هذه العمليات في حساباته وفق معيار إحصاءات مالية الحكومة GFSM 2014، فلم يعد يتعامل معها باعتبارها إيرادات أخرى كما في التصنيف السابق، بل باعتبارها انخفاضاً في صافي اقتناء الأصول غير المالية. وهذا تعديل محاسبي له دلالة مهمة: بيع أصل عمومي ليس مورداً متكرراً بالمعنى نفسه الذي تمثله الضرائب أو المداخيل العادية الناتجة عن النشاط الاقتصادي.
ولم يتوقف تقييم الصندوق عند التصنيف. فقد أشار إلى أن عمليات بيع العقارات وإعادة استئجارها تنشئ التزامات طويلة الأمد مرتبطة بأداء الإيجارات، ويمكن أن تزيد من صلابة النفقات العمومية وتحد من مرونة الميزانية. ودعا إلى تقديم تفاصيل أوضح عنها ضمن الإطار الميزانياتي متوسط المدى، وإدراج تكلفتها في استراتيجية تدبير الأصول والخصوم المالية للدولة.
هذه ملاحظة صادرة عن مؤسسة مالية دولية، وليست مجرد موقف لمعارضة سياسية أو رأي لخبير في استوديو تلفزيوني. وهي لا تصف العمليات تلقائياً بأنها اقتراض سيادي، لكنها تطالب بعدم فصل السيولة التي حصلت عليها الدولة عن الالتزامات التي ترتبت عليها.
أما البنك الدولي، فقد سبق أن تناول هذه الصيغة في تقريره حول المغرب سنة 2024، موضحاً أن بيع الأصول العمومية مع إعادة استئجارها يولد تدفقات مستقبلية من الالتزامات المالية على الدولة، وأن تفاصيل هذه العمليات لا تُنشر بشكل كافٍ، رغم ما يترتب عنها من ارتفاع في نفقات الكراء.
وتتلاقى هذه الملاحظات مع ما أورده تقرير «أوريان 21» المنشور في أكتوبر 2026، الذي تحدث عن 592 عقاراً عمومياً شملتها العمليات إلى نهاية 2024، من بينها بنايات مرتبطة بمراكز استشفائية جامعية ومؤسسات تعليمية وإدارية. كما أورد تقديرات بديلة لأثر هذه العمليات على مؤشرات الدين والعجز، مع التنبيه إلى أنها حسابات تحليلية وليست أرقاماً رسمية معتمدة.
الفارق بين 147 مليار درهم التي أوردها صندوق النقد الدولي إلى نهاية 2025، و158 مليار درهم التي نقلها «لكم» عن تقرير «أوريان 21» إلى حدود الربع الثاني من 2026، لا يمثل بالضرورة تناقضاً؛ فالفترتان المرجعيتان مختلفتان. كما أن تقارير أخرى تحدثت عن حصيلة تجاوزت 167 مليار درهم إلى نهاية شتنبر 2026، استناداً إلى وثيقة لوزارة الاقتصاد والمالية قُدمت خلال مناقشة مشروع قانون المالية لسنة 2027. وتظل المقارنة الدقيقة رهينة توحيد الفترة المرجعية وتعريف العمليات الداخلة في كل حصيلة.
سبعة مليارات درهم سنوياً.. ماذا يبقى بعد تحصيل السيولة؟
في الأول من نونبر 2026، نشرت «نيشان» معطيات عن فاتورة كراء العقارات التي سبق تفويتها، مشيرة إلى أن واجبات الكراء بلغت نحو 7 مليارات درهم خلال سنة 2025، وفق معطيات سبق أن كشف عنها والي بنك المغرب عبد اللطيف الجواهري.
وأورد التقرير أن حصيلة العمليات ارتفعت من 23.6 مليار درهم سنة 2022 إلى 25.4 ملياراً سنة 2023، ثم 35.3 ملياراً سنة 2024، و40.1 ملياراً سنة 2025. كما أشار إلى أن مجموع الموارد تجاوز 167 مليار درهم إلى نهاية شتنبر 2026، وفق وثيقة للوزارة.
هذه المعطيات تجعل من الضروري الفصل بين ثلاثة أرقام لا تؤدي الوظيفة نفسها: قيمة الأصول التي تم تفويتها، والمبالغ التي دخلت إلى الخزينة، والنفقات التي ستتحملها الدولة مقابل استمرار استغلال تلك الأصول.
فالحصول على 40 مليار درهم خلال سنة معينة لا يعني تحقيق 40 مليار درهم من الموارد القابلة للتكرار في السنة الموالية. وفي المقابل، فإن أداء سبعة مليارات درهم كواجبات كراء لا يعني أن الدولة اقترضت سبعة مليارات في تلك السنة؛ إنه إنفاق مرتبط بعقود قائمة، ينبغي تقييمه على امتداد مدتها وشروطها.
وتزداد أهمية هذه المسألة مع التوجه الذي تضمنه منشور رئيس الحكومة رقم 12/2026، الصادر في 5 غشت 2026، بشأن إعداد مشروع قانون المالية لسنة 2027، والذي دعا إلى عدم الاعتماد على الموارد المتأتية من آليات التمويل المبتكر.
التوقف عن تعبئة موارد جديدة بهذه الطريقة لا ينهي العقود السابقة ولا يلغي الالتزامات الناشئة عنها. فالإدارات التي واصلت استعمال العقارات بعد تفويتها تظل مطالبة بأداء واجبات الكراء وفق الشروط المتفق عليها، بينما يتعين على الحكومة تدبير ميزانية جديدة من دون الاعتماد على المورد الاستثنائي نفسه.
وهذه إحدى النقاط التي تجعل النقاش حول التمويل المبتكر مرتبطاً مباشرة بمشروع قانون المالية لسنة 2027، وليس مجرد خلاف حول اختيارات حكومة سابقة. فالحكومة مطالبة بتوفير الموارد اللازمة للاستثمار والخدمات العمومية، وفي الوقت نفسه تحمل النفقات التي ترتبت عن عمليات تمويل سابقة.
ما الذي تقوله المحاسبة، وما الذي ينبغي أن تكشفه العقود؟
من الناحية المحاسبية، لا يكفي النظر إلى المبلغ الذي دخل الخزينة في تاريخ التفويت. ينبغي احتساب القيمة الاقتصادية للعملية بكامل عناصرها، بما فيها:
-
القيمة السوقية الحقيقية للعقار عند التفويت.
-
المبلغ الذي حصلت عليه الدولة فعلياً.
-
مدة عقد الكراء وقيمة الوجيبات السنوية.
-
كيفية احتساب الزيادات المحتملة في الإيجار.
-
توزيع تكاليف الصيانة والتأمين والتجهيز والاستغلال.
-
طبيعة الضمانات والحقوق التي احتفظت بها الدولة.
-
شروط استرجاع العقار عند انتهاء العقد، والقيمة المتبقية الواجب أداؤها إن وجدت.