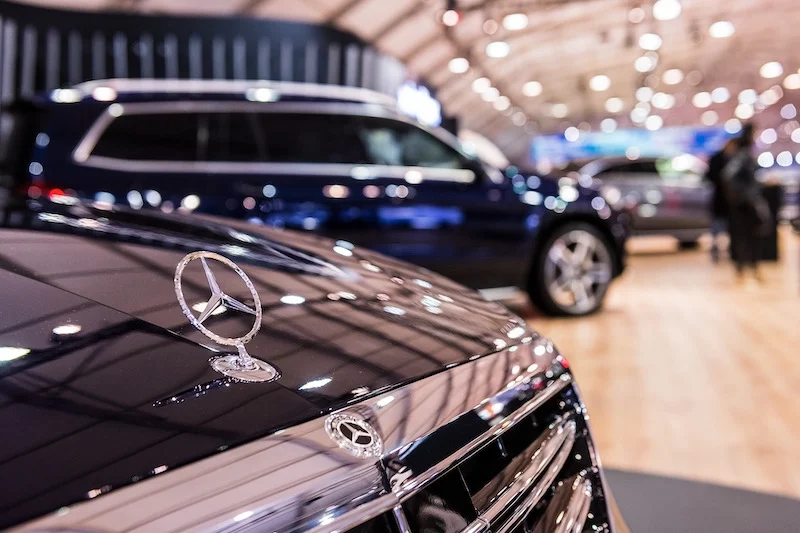
صفقات اقتناء سيارات فاخرة تصل قيمة الواحدة منها إلى أربعة ملايين درهم، ومشترون لا تتناسب قدراتهم المالية المعلنة مع حجم الإنفاق، ووسطاء يتحملون أداء مبالغ لفائدة أشخاص آخرين، ثم مركبات تنتقل ملكيتها بعد فترة وجيزة من شرائها. هذه المعطيات، وفق ما أوردته صحيفة هسبريس نقلاً عن مصادر وصفتها بالمطلعة، وضعت معاملات منجزة بالدار البيضاء والرباط وطنجة تحت مجهر أبحاث مصالح المراقبة التابعة للهيئة الوطنية للمعلومات المالية.
وتتركز الأبحاث، بحسب المصدر نفسه، على صفقات يُشتبه في ارتباط بعض أطرافها بأشخاص وردت أسماؤهم في ملفات تتعلق بالاتجار الدولي في المخدرات. وتظل هذه الصلات، في حدود المعطيات المنشورة، موضوع تحرٍّ وتدقيق، ولا تعني في حد ذاتها ثبوت ارتكاب جرائم غسل الأموال من طرف المشترين أو المهنيين المعنيين.
قيمة السيارة الواحدة كافية لجعل مصدر التمويل نقطة انطلاق أساسية في هذا النوع من الأبحاث. فعندما تبلغ الصفقة أربعة ملايين درهم، يصبح ضرورياً التحقق من العلاقة بين الثمن المدفوع والدخل المعلن للمشتري، ومن الحسابات التي مرّت عبرها الأموال، والجهة التي تحملت الكلفة الفعلية للاقتناء. وتفيد المعطيات المنشورة بأن المراقبين اهتموا خصوصاً بالمشتريات المرتفعة القيمة التي أُنجزت خلال فترات متقاربة، وبالحالات التي ظهرت فيها فجوة بين الوضعية المالية الظاهرة للمشتري وقيمة المركبة المسجلة باسمه.
غير أن اسم المشتري في وثائق السيارة لا يحسم بالضرورة هوية من موّل الصفقة أو المستفيد الفعلي منها. ولهذا اتجهت التحريات، وفق المصادر ذاتها، إلى فحص عمليات أداء تكفل بها أشخاص لفائدة آخرين، وتحديد الروابط المالية والتجارية بين المشترين والوسطاء والبائعين. ويتعلق الأمر بإعادة تركيب العملية من بدايتها: من طلب السيارة، إلى تسديد ثمنها، ثم تسلمها وتسجيلها باسم مالكها الظاهر.
هذا المسار يفسر الاهتمام بأرباب محلات بيع السيارات الجديدة والمستعملة، المعروفين مهنياً باسم «Les Garagistes». فالبحث في مصدر الأموال لا يتوقف عند الشخص الذي اقتنى المركبة، بل يمتد إلى ظروف إنجاز الصفقة، والأطراف التي تدخلت فيها، وطريقة انتقال الأموال بين مختلف المتعاملين. وتقول هسبريس إن جمع المعطيات شمل مهنيين في القطاع، مع التركيز على الوسطاء الذين تكرر ظهورهم في معاملات متقاربة.
وتبرز أهمية هذا التدقيق عندما تتعدد الأطراف المشاركة في العملية. فقد يظهر شخص في الوثائق بصفته مشترياً، بينما يتولى طرف آخر الأداء، أو تتدخل جهة ثالثة في ترتيب المعاملة. وهذه الحالات تستدعي التحقق من طبيعة العلاقة بين الأطراف، ومن الأسباب التجارية أو المالية التي تفسر توزيع الأدوار. أما اعتبارها دليلاً على إخفاء المستفيد الحقيقي، فيبقى مرتبطاً بما تسفر عنه المطابقة المالية والوثائق المتاحة، وليس بمجرد وجود وسيط أو أداء من الغير.
وتتخذ إعادة البيع السريع للمركبات مكاناً آخر في دائرة الفحص. فوفق المعطيات المنشورة، امتدت الأبحاث إلى سيارات تغيرت ملكيتها بعد مدد وجيزة من اقتنائها، مع تدقيق أثمان التفويت، ووسائل الأداء، وهوية المشترين الجدد، والوجهة التي آلت إليها الأموال المتحصلة من البيع.
في تجارة السيارات، قد تكون إعادة البيع السريع نتيجة لتغير رغبة المشتري أو لاعتبارات تجارية عادية. لكن تكرارها، عندما يقترن بتمويل غير واضح أو بأطراف متعددة تؤدي وتستفيد من الصفقة، يطرح أسئلة إضافية حول الغرض الفعلي من المعاملة. لذلك تكتسب المقارنة بين ثمن الاقتناء وثمن التفويت، والمدة الفاصلة بينهما، وهوية من تسلم العائدات، أهمية في تحديد ما إذا كانت العملية تندرج ضمن نشاط تجاري مألوف أو تستدعي تعميق البحث.
وتسمح طبيعة السيارات الفاخرة بفهم سبب الاهتمام بها في هذا السياق. فهي أصول مرتفعة القيمة يمكن أن تنتقل ملكيتها عبر معاملات بيع متتالية، وتتحول قيمتها إلى أموال في حسابات أو عبر وسائل أداء مختلفة. وإذا ثبت أن الأموال المستخدمة في الاقتناء متأتية من نشاط إجرامي، فإن تتبع هذه التحولات يصبح ضرورياً لتحديد مسارها والمستفيدين منها. أما قبل إثبات المصدر غير المشروع للأموال، فلا تكفي قيمة المركبة أو سرعة إعادة بيعها وحدهما للجزم بوجود غسل للأموال.
وتشير المعطيات التي أوردتها هسبريس إلى أن أبحاث الهيئة الوطنية للمعلومات المالية تسعى إلى تجاوز الفحص المنفصل لكل عملية، عبر جمع خيوط الصفقات وربط المشترين بالممولين والوسطاء والبائعين والملاك اللاحقين. وتتيح هذه المقاربة اختبار ما إذا كانت المعاملات مترابطة، وما إذا كانت الأموال تنتقل بين أطراف مختلفة قبل أن تستقر لدى مستفيد نهائي.
وتبقى حدود المعلومات المتاحة مهمة هنا. فالتفاصيل المنشورة لا تتضمن أسماء الأشخاص المعنيين، ولا تحدد العدد الإجمالي للصفقات التي خضعت للتدقيق، كما لا تعرض نتائج نهائية تثبت أن المركبات موضوع الأبحاث اقتُنيت بأموال ناتجة عن الاتجار في المخدرات. ولا توضح، بالقدر نفسه، ما إذا كانت الأبحاث قد أفضت إلى إحالات قضائية أو إلى إجراءات أخرى في حق أطراف بعينها.
لذلك، فإن جوهر القضية في مرحلتها المعلنة يتمثل في تتبع مصادر تمويل صفقات مرتفعة القيمة، وفحص الفارق بين المالك المسجل والممول الفعلي، ثم التحقق من حركة الأموال بعد إعادة بيع السيارات. وهي حلقات يجري جمعها ومقارنتها لتحديد ما إذا كانت تشكل معاملات مستقلة أم مساراً مالياً مترابطاً يستوجب إجراءات إضافية.
وتظل النتيجة رهينة ما ستكشفه الوثائق المالية ومسارات الأداء والعلاقات بين أطراف الصفقات. فالمطلوب في هذا النوع من الملفات هو إثبات مصدر الأموال وكيفية انتقالها، وتحديد المستفيد الحقيقي منها، قبل الانتقال من مؤشرات الاشتباه إلى استنتاجات قانونية بشأن المسؤوليات.