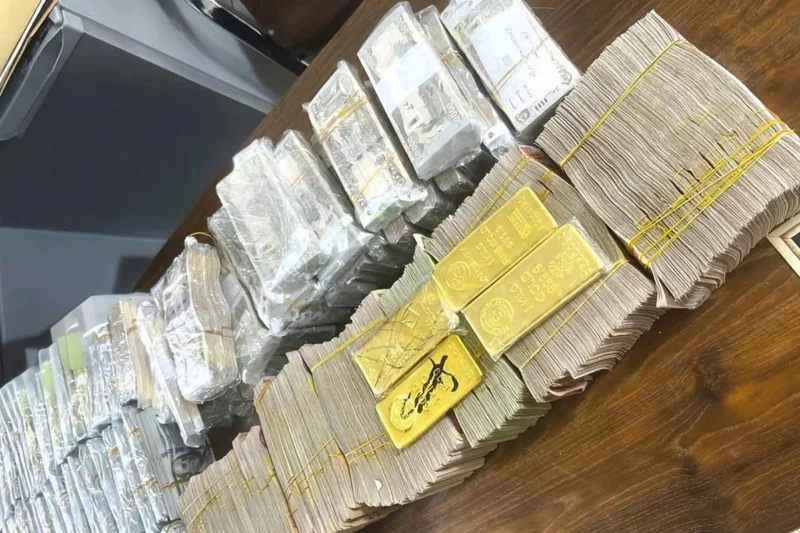
تفتح المعطيات المنسوبة إلى تقارير المجالس الجهوية للحسابات بشأن شبهات تضخم ثروات عدد من المنتخبين والموظفين الجماعيين ملفاً يتجاوز مسألة امتلاك عقارات ومشاريع استثمارية لا تتناسب ظاهرياً مع الأجور والتعويضات المصرح بها. فالمطروح يتعلق بقدرة منظومة الرقابة والمساءلة على تتبع تطور الثروة المرتبطة بممارسة المسؤولية العمومية، والتحقق من مصادرها، ثم ترتيب الآثار القانونية عندما تكشف التحقيقات عن أفعال تشكل جرائم أو مخالفات.
المعطيات التي نشرتها صحيفة «هسبريس»، نقلاً عن مصادر وصفتها بالمطلعة، تتحدث عن حالات في جهات الدار البيضاء-سطات، والرباط-سلا-القنيطرة، ومراكش-آسفي، وفاس-مكناس. وتشمل، بحسب ما ورد في المادة المنشورة، ممتلكات عقارية وتجارية واستثمارات، من بينها فيلات وشقق وأراض ومحطات وقود ووكالات لتحويل الأموال، مع الإشارة إلى تسجيل بعض الأصول بأسماء زوجات وأبناء وأقارب.
هذه المعطيات تظل في حدود ما نقلته الصحيفة عن مصادرها، ولا تعادل أحكاماً قضائية أو إثباتاً نهائياً لارتكاب جرائم فساد أو إثراء غير مشروع. كما أن وجود تفاوت بين الأجر وقيمة الممتلكات مؤشر يستدعي الفحص، لكنه لا يكفي وحده لإثبات عدم مشروعية مصدر الأموال؛ فقد تكون هناك مداخيل أخرى مشروعة أو إرث أو قروض أو استثمارات سابقة. تحديد المسؤولية يقتضي التحقق من الوقائع والوثائق ومسارات التمويل والملكية الفعلية.
لكن خطورة ما ورد في المادة ترتبط أيضاً بطبيعة المواقع التي يشغلها بعض الأشخاص المعنيين، خصوصاً المصالح الجماعية المتصلة بالجبايات والتعمير والصفقات العمومية وتدبير الممتلكات الجماعية. فهذه الإدارات تتعامل يومياً مع تراخيص ومصالح اقتصادية وعقارية ومالية، وتملك قراراتها آثاراً مباشرة على المواطنين والمقاولات والمنعشين العقاريين. لذلك لا يتعلق الأمر فقط بالسؤال عن كيفية تكوين الثروة، وإنما كذلك بما إذا كانت هناك علاقة بين بعض الاقتناءات والقرارات أو المعاملات التي مرت عبر المرافق التي كان أصحابها مسؤولين عنها.
النصوص موجودة.. لكن منظومة التصريح نفسها تعاني اختلالات موثقة
السؤال عن النصوص القانونية لا يحتاج إلى البدء من الصفر. فالمغرب يتوفر على إطار دستوري وتشريعي يفرض التصريح بالممتلكات، ويمنح المحاكم المالية صلاحيات تتبع هذا الالتزام ومراقبته.
الفصل 158 من الدستور ينص على أن كل شخص منتخب أو معين يتحمل مسؤولية عمومية ملزم بتقديم تصريح كتابي بممتلكاته وأصوله التي يحوزها بصورة مباشرة أو غير مباشرة، عند تسلم مهامه وخلال ممارستها وعند انتهائها. أما الفصل 147 فيسند إلى المجلس الأعلى للحسابات مهمة مراقبة وتتبع التصريح بالممتلكات.
ويشكل القانون رقم 54.06، الصادر بتنفيذه الظهير الشريف رقم 1.07.202 بتاريخ 20 أكتوبر 2008، أحد النصوص الأساسية في هذا المجال. فهو يشمل فئات من المنتخبين المحليين والموظفين والأعوان العموميين، ويحدد الممتلكات الواجب التصريح بها، بما فيها العقارات والأصول التجارية والحسابات البنكية والمساهمات في الشركات والممتلكات المشتركة مع الغير، فضلاً عن الأموال التي يدبرها الملزم لحساب أشخاص آخرين.
ويفرض القانون على عدد من المنتخبين التصريح خلال ثلاثة أشهر من انتخابهم، وتجديد التصريح كل سنتين في شهر فبراير، مع تقديم تصريح عند انتهاء المهمة. أما فئات الموظفين والأعوان العموميين فتخضع لمقتضيات وآجال تختلف بحسب الصفة والفئة القانونية.
والأهم أن المشرع لم يحصر التصريح في أصحاب المناصب السياسية الكبرى. فالدليل التوضيحي المنشور على الموقع الرسمي للمجلس الأعلى للحسابات يدرج ضمن الفئات الملزمة موظفين لهم سلطات في إصدار أوامر المداخيل والنفقات، ومكلفين بتحديد الوعاء الضريبي، وتحصيل الرسوم والديون العمومية، وأشخاصاً يملكون صلاحية الترخيص باستغلال ممتلكات أو خدمات عمومية.
وهذا التفصيل له صلة مباشرة بما ورد في التسريبات الصحافية عن موظفين يعملون في أقسام الجبايات والتعمير وتدبير الممتلكات الجماعية والصفقات. فصفة الموظف ودرجة مسؤوليته وطبيعة الصلاحيات التي يمارسها هي التي تحدد مدى خضوعه للالتزام القانوني، وليس مجرد اشتغاله داخل جماعة ترابية.
أما على مستوى الجزاء، فالقانون الجنائي يتضمن مقتضيات تعاقب الإخلال بواجب التصريح بالممتلكات. ويشير التقرير السنوي للمجلس الأعلى للحسابات برسم 2024-2025 إلى غرامة تتراوح بين 3 آلاف و15 ألف درهم، مع إمكانية الحرمان من مزاولة الوظائف العامة أو الترشح للانتخابات لمدة تصل إلى ست سنوات، في حالة الإخلال بالتصريح عند انتهاء المهام. كما يوضح أن الموظف العمومي الذي لا يسوي وضعيته بعد الإنذار داخل الأجل القانوني قد يتعرض للعزل أو فسخ العقد وفق المسطرة المحددة قانوناً.
لكن يجب التمييز بين ثلاثة أفعال مختلفة: عدم التصريح بالممتلكات، وتقديم تصريح ناقص أو غير مطابق، واكتساب أموال عن طريق الرشوة أو استغلال النفوذ أو الاختلاس أو غيرها من الجرائم. لكل فعل عناصر إثباته ومقتضياته القانونية. ولا تتحول زيادة الثروة تلقائياً إلى جريمة لمجرد أنها تبدو كبيرة مقارنة بالأجر.
المشكلة الأكثر تعقيداً تظهر عندما يكون التصريح موجوداً، لكن محتواه لا يسمح بكشف الصورة الحقيقية للذمة المالية، أو عندما تتوزع الأصول بين أفراد الأسرة والشركات والملكية المشتركة، أو عندما لا تتوفر أجهزة الرقابة على الوسائل المعلوماتية اللازمة لمقارنة التصريحات مع المعاملات والتغيرات العقارية والمالية.
تقرير رسمي يضع الحكومة أمام مسؤوليتها
في التقرير السنوي للمجلس الأعلى للحسابات برسم 2024-2025، المنشور في الجريدة الرسمية بتاريخ 23 يناير 2026، توجد معطيات أكثر أهمية من مجرد تسجيل حالات عدم التصريح بالممتلكات.
فقد كشف المجلس أن 8.116 موظفاً وعوناً عمومياً كانوا في وضعية إخلال بواجب التصريح الأولي أو النهائي إلى غاية 31 دجنبر 2024، بعد أن وجه المجلس في 7 فبراير 2025 رسائل إخبار إلى 29 قطاعاً حكومياً ومؤسسة عمومية بشأن هذه الحالات.
وبعد إجراءات التذكير والتسوية، ظل 4.962 شخصاً في وضعية عدم امتثال إلى غاية 31 أكتوبر 2025، أي ما يمثل 61 في المائة من مجموع الحالات التي شملتها رسائل الإخبار. وتمكن 3.154 شخصاً من تسوية وضعيتهم، بنسبة 39 في المائة.
والأكثر دلالة أن 3.403 حالات، أي 68 في المائة من مجموع المتخلفين، تتعلق بعدم تقديم التصريح عند انتهاء المهام، مقابل 1.599 حالة مرتبطة بالتصريح خلال ممارسة المسؤولية.
هذه الأرقام لا تعني أن آلاف الموظفين راكموا ثروات غير مشروعة، ولا يجوز تقديمها بهذه الصورة. إنها تتعلق بالإخلال بواجب التصريح، لكنها تكشف صعوبة تتبع الوضعية المالية للمسؤول العمومي حتى بعد مغادرته منصبه.
وتزداد أهمية الأرقام عندما ننظر إلى توزيع حالات عدم الامتثال. فقد سجلت وزارة الاقتصاد والمالية 1.613 حالة في نهاية 2024، بقي منها 1.114 حالة في نهاية أكتوبر 2025. وسجلت وزارة الانتقال الطاقي والتنمية المستدامة 1.160 حالة، بقي منها 676، بينما انتقلت حالات وزارة إعداد التراب الوطني والتعمير والإسكان وسياسة المدينة من 184 إلى 113 حالة.
أما وزارة الداخلية، التي تشكل الجماعات الترابية جزءاً أساسياً من مجال اختصاصها، فقد انتقلت الحالات المسجلة لديها من 922 إلى 309 حالات خلال الفترة نفسها.
لا ينبغي الخلط بين هذه الأرقام وبين نتائج تحقيقات الثروة، لكنها تقدم مؤشراً مؤسساتياً واضحاً على أن احترام الالتزام القانوني بالتصريح لا يزال يواجه صعوبات كبيرة داخل الإدارة العمومية.
المجلس الأعلى للحسابات يعترف بنقائص المنظومة
الأكثر أهمية في التقرير نفسه أن المجلس الأعلى للحسابات لم يكتف بتسجيل حالات عدم الامتثال، وإنما قدم تشخيصاً لنقاط الضعف التي تعتري منظومة التصريح الإجباري بالممتلكات.
ففي 5 يونيو 2024، وجه الرئيس الأول للمجلس مذكرة استعجالية إلى الوزارة المنتدبة المكلفة بالانتقال الرقمي وإصلاح الإدارة، تتضمن مقترحات لتطوير المنظومة وتحسين قدرتها على مراقبة التصريحات.
وجاء في جواب الوزارة، بتاريخ 2 أكتوبر 2024، أنها كانت تستكمل المراحل الأخيرة من إعداد مشروع قانون جديد للتصريح بالممتلكات، تمهيداً لإحالته على مسطرة المصادقة.
وفي 24 أكتوبر من السنة نفسها، وجه المجلس المذكرة وجواب الوزارة إلى رئيس الحكومة ووزيرة الاقتصاد والمالية.
وعندما عاد المجلس إلى الموضوع في تقريره السنوي لسنة 2024-2025، دعا مجدداً إلى إخراج قانون موحد وشامل لمختلف فئات الملزمين بالتصريح.
وتضمنت الدراسة التقييمية التي أنجزها المجلس، بالاستناد إلى استبيانات وجهها إلى قطاعات حكومية ومؤسسات عمومية وجماعات ترابية، ملاحظات تستحق التوقف عندها:
-
محدودية الإطار القانوني والمؤسساتي في تنظيم عمليات تلقي التصريحات وتتبعها ومراقبتها.
-
صعوبة تحديد الفئات الملزمة بدقة، بسبب غموض بعض مقتضيات القانون رقم 54.06.
-
غياب دليل مسطري موحد يحدد معايير إدراج الموظفين ضمن قوائم الملزمين بالتصريح.
-
ضعف التنسيق بين المصالح الإدارية المكلفة بإعداد القوائم وتحيينها.
-
غياب آلية مؤسساتية واضحة لتحديث قوائم الملزمين عند تغيير المهام أو انتهائها.
-
عدم اعتماد غالبية الأجهزة العمومية نظاماً إلكترونياً مندمجاً يشمل إعداد القوائم وإيداع التصريحات وتتبعها ومراقبتها.
-
عدم شمولية نموذج التصريح الحالي لجميع العناصر المكونة للذمة المالية، بما يحد من إمكانية التأكد بصورة موثوقة من التناسب بين تطور الممتلكات والمداخيل.