المغرب أمام شبهة تضخم ثروات منتخبين وموظفين جماعيين.. أين تنتهي سلطة المراقبة وأين يبدأ الردع القضائي؟

0
108

تفتح المعطيات المنسوبة إلى تقارير المجالس الجهوية للحسابات بشأن شبهات تضخم ثروات عدد من المنتخبين والموظفين الجماعيين ملفاً يتجاوز مسألة امتلاك عقارات ومشاريع استثمارية لا تتناسب ظاهرياً مع الأجور والتعويضات المصرح بها. فالمطروح يتعلق بقدرة منظومة الرقابة والمساءلة على تتبع تطور الثروة المرتبطة بممارسة المسؤولية العمومية، والتحقق من مصادرها، ثم ترتيب الآثار القانونية عندما تكشف التحقيقات عن أفعال تشكل جرائم أو مخالفات.

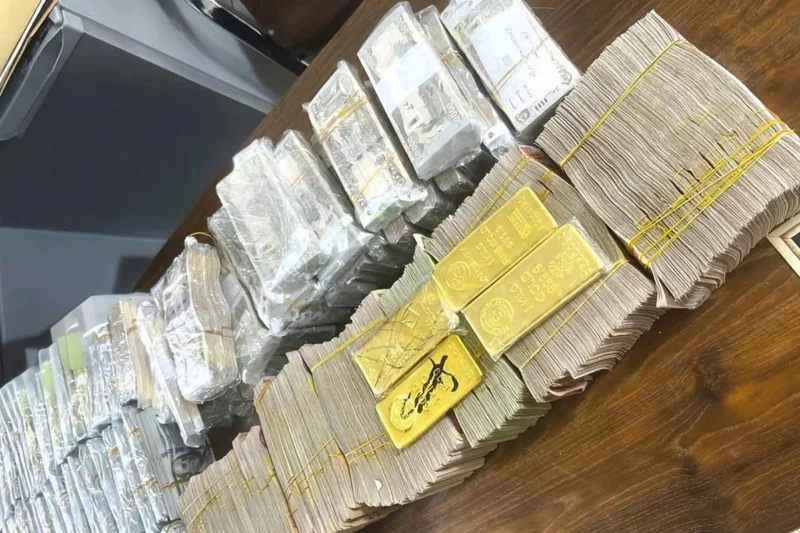
المعطيات التي نشرتها صحيفة «هسبريس»، نقلاً عن مصادر وصفتها بالمطلعة، تتحدث عن حالات في جهات الدار البيضاء-سطات، والرباط-سلا-القنيطرة، ومراكش-آسفي، وفاس-مكناس. وتشمل، بحسب ما ورد في المادة المنشورة، ممتلكات عقارية وتجارية واستثمارات، من بينها فيلات وشقق وأراض ومحطات وقود ووكالات لتحويل الأموال، مع الإشارة إلى تسجيل بعض الأصول بأسماء زوجات وأبناء وأقارب.

هذه المعطيات تظل في حدود ما نقلته الصحيفة عن مصادرها، ولا تعادل أحكاماً قضائية أو إثباتاً نهائياً لارتكاب جرائم فساد أو إثراء غير مشروع. كما أن وجود تفاوت بين الأجر وقيمة الممتلكات مؤشر يستدعي الفحص، لكنه لا يكفي وحده لإثبات عدم مشروعية مصدر الأموال؛ فقد تكون هناك مداخيل أخرى مشروعة أو إرث أو قروض أو استثمارات سابقة. تحديد المسؤولية يقتضي التحقق من الوقائع والوثائق ومسارات التمويل والملكية الفعلية.

لكن خطورة ما ورد في المادة ترتبط أيضاً بطبيعة المواقع التي يشغلها بعض الأشخاص المعنيين، خصوصاً المصالح الجماعية المتصلة بالجبايات والتعمير والصفقات العمومية وتدبير الممتلكات الجماعية. فهذه الإدارات تتعامل يومياً مع تراخيص ومصالح اقتصادية وعقارية ومالية، وتملك قراراتها آثاراً مباشرة على المواطنين والمقاولات والمنعشين العقاريين. لذلك لا يتعلق الأمر فقط بالسؤال عن كيفية تكوين الثروة، وإنما كذلك بما إذا كانت هناك علاقة بين بعض الاقتناءات والقرارات أو المعاملات التي مرت عبر المرافق التي كان أصحابها مسؤولين عنها.

النصوص موجودة.. لكن منظومة التصريح نفسها تعاني اختلالات موثقة

السؤال عن النصوص القانونية لا يحتاج إلى البدء من الصفر. فالمغرب يتوفر على إطار دستوري وتشريعي يفرض التصريح بالممتلكات، ويمنح المحاكم المالية صلاحيات تتبع هذا الالتزام ومراقبته.

الفصل 158 من الدستور ينص على أن كل شخص منتخب أو معين يتحمل مسؤولية عمومية ملزم بتقديم تصريح كتابي بممتلكاته وأصوله التي يحوزها بصورة مباشرة أو غير مباشرة، عند تسلم مهامه وخلال ممارستها وعند انتهائها. أما الفصل 147 فيسند إلى المجلس الأعلى للحسابات مهمة مراقبة وتتبع التصريح بالممتلكات.

ويشكل القانون رقم 54.06، الصادر بتنفيذه الظهير الشريف رقم 1.07.202 بتاريخ 20 أكتوبر 2008، أحد النصوص الأساسية في هذا المجال. فهو يشمل فئات من المنتخبين المحليين والموظفين والأعوان العموميين، ويحدد الممتلكات الواجب التصريح بها، بما فيها العقارات والأصول التجارية والحسابات البنكية والمساهمات في الشركات والممتلكات المشتركة مع الغير، فضلاً عن الأموال التي يدبرها الملزم لحساب أشخاص آخرين.

ويفرض القانون على عدد من المنتخبين التصريح خلال ثلاثة أشهر من انتخابهم، وتجديد التصريح كل سنتين في شهر فبراير، مع تقديم تصريح عند انتهاء المهمة. أما فئات الموظفين والأعوان العموميين فتخضع لمقتضيات وآجال تختلف بحسب الصفة والفئة القانونية.

والأهم أن المشرع لم يحصر التصريح في أصحاب المناصب السياسية الكبرى. فالدليل التوضيحي المنشور على الموقع الرسمي للمجلس الأعلى للحسابات يدرج ضمن الفئات الملزمة موظفين لهم سلطات في إصدار أوامر المداخيل والنفقات، ومكلفين بتحديد الوعاء الضريبي، وتحصيل الرسوم والديون العمومية، وأشخاصاً يملكون صلاحية الترخيص باستغلال ممتلكات أو خدمات عمومية.

وهذا التفصيل له صلة مباشرة بما ورد في التسريبات الصحافية عن موظفين يعملون في أقسام الجبايات والتعمير وتدبير الممتلكات الجماعية والصفقات. فصفة الموظف ودرجة مسؤوليته وطبيعة الصلاحيات التي يمارسها هي التي تحدد مدى خضوعه للالتزام القانوني، وليس مجرد اشتغاله داخل جماعة ترابية.

أما على مستوى الجزاء، فالقانون الجنائي يتضمن مقتضيات تعاقب الإخلال بواجب التصريح بالممتلكات. ويشير التقرير السنوي للمجلس الأعلى للحسابات برسم 2024-2025 إلى غرامة تتراوح بين 3 آلاف و15 ألف درهم، مع إمكانية الحرمان من مزاولة الوظائف العامة أو الترشح للانتخابات لمدة تصل إلى ست سنوات، في حالة الإخلال بالتصريح عند انتهاء المهام. كما يوضح أن الموظف العمومي الذي لا يسوي وضعيته بعد الإنذار داخل الأجل القانوني قد يتعرض للعزل أو فسخ العقد وفق المسطرة المحددة قانوناً.

لكن يجب التمييز بين ثلاثة أفعال مختلفة: عدم التصريح بالممتلكات، وتقديم تصريح ناقص أو غير مطابق، واكتساب أموال عن طريق الرشوة أو استغلال النفوذ أو الاختلاس أو غيرها من الجرائم. لكل فعل عناصر إثباته ومقتضياته القانونية. ولا تتحول زيادة الثروة تلقائياً إلى جريمة لمجرد أنها تبدو كبيرة مقارنة بالأجر.

المشكلة الأكثر تعقيداً تظهر عندما يكون التصريح موجوداً، لكن محتواه لا يسمح بكشف الصورة الحقيقية للذمة المالية، أو عندما تتوزع الأصول بين أفراد الأسرة والشركات والملكية المشتركة، أو عندما لا تتوفر أجهزة الرقابة على الوسائل المعلوماتية اللازمة لمقارنة التصريحات مع المعاملات والتغيرات العقارية والمالية.

تقرير رسمي يضع الحكومة أمام مسؤوليتها

في التقرير السنوي للمجلس الأعلى للحسابات برسم 2024-2025، المنشور في الجريدة الرسمية بتاريخ 23 يناير 2026، توجد معطيات أكثر أهمية من مجرد تسجيل حالات عدم التصريح بالممتلكات.

فقد كشف المجلس أن 8.116 موظفاً وعوناً عمومياً كانوا في وضعية إخلال بواجب التصريح الأولي أو النهائي إلى غاية 31 دجنبر 2024، بعد أن وجه المجلس في 7 فبراير 2025 رسائل إخبار إلى 29 قطاعاً حكومياً ومؤسسة عمومية بشأن هذه الحالات.

وبعد إجراءات التذكير والتسوية، ظل 4.962 شخصاً في وضعية عدم امتثال إلى غاية 31 أكتوبر 2025، أي ما يمثل 61 في المائة من مجموع الحالات التي شملتها رسائل الإخبار. وتمكن 3.154 شخصاً من تسوية وضعيتهم، بنسبة 39 في المائة.

والأكثر دلالة أن 3.403 حالات، أي 68 في المائة من مجموع المتخلفين، تتعلق بعدم تقديم التصريح عند انتهاء المهام، مقابل 1.599 حالة مرتبطة بالتصريح خلال ممارسة المسؤولية.

هذه الأرقام لا تعني أن آلاف الموظفين راكموا ثروات غير مشروعة، ولا يجوز تقديمها بهذه الصورة. إنها تتعلق بالإخلال بواجب التصريح، لكنها تكشف صعوبة تتبع الوضعية المالية للمسؤول العمومي حتى بعد مغادرته منصبه.

وتزداد أهمية الأرقام عندما ننظر إلى توزيع حالات عدم الامتثال. فقد سجلت وزارة الاقتصاد والمالية 1.613 حالة في نهاية 2024، بقي منها 1.114 حالة في نهاية أكتوبر 2025. وسجلت وزارة الانتقال الطاقي والتنمية المستدامة 1.160 حالة، بقي منها 676، بينما انتقلت حالات وزارة إعداد التراب الوطني والتعمير والإسكان وسياسة المدينة من 184 إلى 113 حالة.

أما وزارة الداخلية، التي تشكل الجماعات الترابية جزءاً أساسياً من مجال اختصاصها، فقد انتقلت الحالات المسجلة لديها من 922 إلى 309 حالات خلال الفترة نفسها.

لا ينبغي الخلط بين هذه الأرقام وبين نتائج تحقيقات الثروة، لكنها تقدم مؤشراً مؤسساتياً واضحاً على أن احترام الالتزام القانوني بالتصريح لا يزال يواجه صعوبات كبيرة داخل الإدارة العمومية.

المجلس الأعلى للحسابات يعترف بنقائص المنظومة

الأكثر أهمية في التقرير نفسه أن المجلس الأعلى للحسابات لم يكتف بتسجيل حالات عدم الامتثال، وإنما قدم تشخيصاً لنقاط الضعف التي تعتري منظومة التصريح الإجباري بالممتلكات.

ففي 5 يونيو 2024، وجه الرئيس الأول للمجلس مذكرة استعجالية إلى الوزارة المنتدبة المكلفة بالانتقال الرقمي وإصلاح الإدارة، تتضمن مقترحات لتطوير المنظومة وتحسين قدرتها على مراقبة التصريحات.

وجاء في جواب الوزارة، بتاريخ 2 أكتوبر 2024، أنها كانت تستكمل المراحل الأخيرة من إعداد مشروع قانون جديد للتصريح بالممتلكات، تمهيداً لإحالته على مسطرة المصادقة.

وفي 24 أكتوبر من السنة نفسها، وجه المجلس المذكرة وجواب الوزارة إلى رئيس الحكومة ووزيرة الاقتصاد والمالية.

وعندما عاد المجلس إلى الموضوع في تقريره السنوي لسنة 2024-2025، دعا مجدداً إلى إخراج قانون موحد وشامل لمختلف فئات الملزمين بالتصريح.

وتضمنت الدراسة التقييمية التي أنجزها المجلس، بالاستناد إلى استبيانات وجهها إلى قطاعات حكومية ومؤسسات عمومية وجماعات ترابية، ملاحظات تستحق التوقف عندها:

  • محدودية الإطار القانوني والمؤسساتي في تنظيم عمليات تلقي التصريحات وتتبعها ومراقبتها.

  • صعوبة تحديد الفئات الملزمة بدقة، بسبب غموض بعض مقتضيات القانون رقم 54.06.

  • غياب دليل مسطري موحد يحدد معايير إدراج الموظفين ضمن قوائم الملزمين بالتصريح.

  • ضعف التنسيق بين المصالح الإدارية المكلفة بإعداد القوائم وتحيينها.

  • غياب آلية مؤسساتية واضحة لتحديث قوائم الملزمين عند تغيير المهام أو انتهائها.

  • عدم اعتماد غالبية الأجهزة العمومية نظاماً إلكترونياً مندمجاً يشمل إعداد القوائم وإيداع التصريحات وتتبعها ومراقبتها.

  • عدم شمولية نموذج التصريح الحالي لجميع العناصر المكونة للذمة المالية، بما يحد من إمكانية التأكد بصورة موثوقة من التناسب بين تطور الممتلكات والمداخيل.
هذه ليست ملاحظات صادرة عن جهة سياسية أو عن جمعية مدنية تنتقد أداء الإدارة، وإنما خلاصات وردت في تقرير رسمي للمؤسسة الدستورية المكلفة بمراقبة المال العام وتتبع التصريحات بالممتلكات.

وعندما يعترف جهاز الرقابة بأن أدواته القانونية والمعلوماتية لا تسمح له دائماً بتحديد الملزمين بدقة أو بمقارنة الذمم المالية بصورة موثوقة، فإن النقاش ينتقل إلى مسؤولية تحديث المنظومة نفسها.

فالتصريح الذي يودع مرة كل سنتين أو ثلاث سنوات، بحسب الفئة، لا يؤدي وظيفته الرقابية كاملة إذا لم يكن مرتبطاً بنظام قادر على تتبع التغيرات في الممتلكات والمداخيل، والتحقق من الملكية المباشرة وغير المباشرة، ومقارنة المعطيات المتاحة لدى المؤسسات المختصة.

من المراقبة المالية إلى المتابعة الجنائية

توجد أيضاً آلية قانونية مهمة لا تحظى دائماً بالاهتمام الكافي في النقاش العمومي.

فالمادة 111 من مدونة المحاكم المالية رقم 62.99 تسمح بتراكم المتابعات أمام المحاكم المالية والدعوى الجنائية، لأن المسؤولية المتعلقة بالتدبير المالي ليست هي نفسها المسؤولية الجنائية عن الأفعال التي تشكل جرائم.

ويقدم التقرير السنوي للمجلس الأعلى للحسابات مثالاً عملياً على ذلك.

فخلال الفترة الممتدة من فاتح يناير 2024 إلى نهاية شتنبر 2025، أحال الوكيل العام للملك لدى المجلس الأعلى للحسابات 20 ملفاً على الوكيل العام للملك لدى محكمة النقض، رئيس النيابة العامة، بشأن أفعال قد تستوجب عقوبات جنائية.

وتتعلق الملفات، بحسب التقرير، بأفعال من بينها تقديم وثائق غير صحيحة في طلبات العروض، وتوجيه إسناد الصفقات خلافاً لمبادئ المنافسة والمساواة، وأداء مقابل أشغال غير منجزة، والاستيلاء على أموال مستخلصة من مستفيدين من خدمات عمومية، واستعمال ممتلكات أجهزة عمومية لأغراض شخصية.

هذه الإحالات لا تعني صدور أحكام بالإدانة في جميع الملفات، وإنما تعكس انتقال وقائع اعتبرتها المحاكم المالية محتملة الطبيعة الجنائية إلى الجهة القضائية المختصة.

وتكمن أهمية هذه الآلية في أن تقارير الرقابة لا ينبغي أن تنتهي عند حدود الملاحظات الإدارية أو المالية متى كشفت عن أفعال تدخل ضمن اختصاص القضاء الجنائي.

وفي حالة الشبهات المتعلقة بالثروة، تصبح الحاجة أكبر إلى تحديد العلاقة بين مصدر الأموال والوظيفة التي كان يشغلها المعني بالأمر، وما إذا كانت هناك معاملات أو قرارات أو امتيازات إدارية أسهمت في تكوين تلك الثروة.

فإذا ثبتت الرشوة أو استغلال النفوذ أو الاختلاس أو غسل الأموال، فإن المتابعة تكون على أساس الجريمة التي تثبت عناصرها، وليس على أساس الانطباع بأن شخصاً ما أصبح ثرياً خلال فترة عمله في الإدارة.

الإثراء غير المشروع يعود إلى واجهة النقاش الحكومي

تكتسب التطورات الأخيرة أهمية خاصة مع التصريحات التي أدلى بها وزير العدل عبد اللطيف وهبي، يوم الاثنين 2 نونبر 2026، خلال جلسة الأسئلة الشفوية بمجلس النواب.

فقد أعلن الوزير توجه الحكومة نحو تقديم نصوص قانونية تتعلق بتجريم الإثراء غير المشروع، وتضارب المصالح، ومكافحة غسل الأموال، متحدثاً عن بداية السنة المقبلة موعداً للشروع في هذا الورش التشريعي.

وجاءت تصريحاته في جلسة شهدت نقاشاً بينه وبين عدد من النواب حول تأخر إخراج القوانين المرتبطة بمحاربة الفساد، ومراجعة منظومة التصريح بالممتلكات، وتعزيز حماية المبلغين عنه.

وشدد وهبي على ضرورة احترام قرينة البراءة وضمانات المحاكمة العادلة، محذراً من تحويل محاربة الفساد إلى شعارات سياسية أو ممارسات قد تمس حقوق الأفراد.

وهذا الإعلان يعيد إلى الواجهة ملف مشروع تجريم الإثراء غير المشروع الذي سبق أن عرف جدلاً سياسياً وتشريعياً، قبل سحب مشروع القانون الجنائي رقم 10.16 سنة 2021، الذي كان يتضمن مقتضيات مرتبطة بهذا الموضوع.

لكن الإعلان الحكومي الجديد لا يعني أن الجريمة أصبحت مجرّمة بنص جديد أو أن المشروع دخل بالفعل المسطرة البرلمانية. نحن أمام التزام سياسي وتشريعي معلن، ينتظر أن يتحول إلى نصوص محددة، تعرض على المؤسسات المختصة وتناقش وتخضع للتعديل والمصادقة.

وقد أشار صندوق النقد الدولي، في تقريره الخاص بالمغرب الصادر في 5 مارس 2026، إلى أن مزيداً من التقدم لا يزال مطلوباً في اعتماد وتنفيذ قوانين أساسية تتعلق بالإثراء غير المشروع وتضارب المصالح وحماية المبلغين وتعزيز التصريح بالممتلكات.

وبذلك لم يعد النقاش متعلقاً فقط بوجود إرادة معلنة لمحاربة الفساد، وإنما بمدى قدرة الحكومة على تحويل هذه الالتزامات إلى منظومة تشريعية قابلة للتطبيق.

أين ينبغي أن يبدأ الإصلاح؟

إن معالجة هذه الإشكالات لا تتطلب الاكتفاء برفع العقوبات أو إطلاق حملات مراقبة موسمية. فالتقرير الرسمي للمجلس الأعلى للحسابات يحدد بالفعل عدداً من المجالات التي تحتاج إلى إصلاح، ويمكن البناء عليها لإعادة تنظيم الرقابة على الثروة.

أولاً، إخراج قانون موحد للتصريح بالممتلكات، يحدد بدقة الفئات الملزمة، وطبيعة الأصول التي يجب التصريح بها، وآجال الإيداع والتجديد والتصريح عند انتهاء المسؤولية.

ثانياً، اعتماد نظام معلوماتي مندمج يسمح للمجلس الأعلى للحسابات والمجالس الجهوية بتتبع تطور الممتلكات، وفق الضوابط القانونية المتعلقة بالسرية وحماية المعطيات الشخصية، مع تمكين الجهات المختصة من التحقق من المعطيات لدى الإدارات والمؤسسات المعنية.

ثالثاً، معالجة مسألة الملكية غير المباشرة والملكية الفعلية. فتسجيل عقار أو شركة باسم قريب لا يثبت وحده أن المسؤول العمومي هو المالك الحقيقي أو المستفيد من العملية. لكن ينبغي أن تتوفر للجهات القضائية والرقابية وسائل قانونية للتحقق من مصدر التمويل، والحقوق الفعلية، والعلاقات المالية التي قد تخفي المستفيد الحقيقي من الأصول.

رابعاً، وضع آلية فعالة لتتبع تضارب المصالح، خصوصاً في الجماعات الترابية. فالموظف أو المنتخب الذي يشارك في قرار يتعلق بشركة له فيها مصلحة مباشرة أو غير مباشرة يجب أن يخضع لقواعد واضحة بشأن التصريح بالمصلحة والتنحي عن المشاركة في القرار، مع تحديد الجزاءات المناسبة عند ثبوت المخالفة.

خامساً، تقوية التنسيق بين المجالس الجهوية للحسابات والنيابة العامة والهيئة الوطنية للنزاهة والوقاية من الرشوة ومحاربتها، والإدارات المكلفة بالضرائب والتحفيظ العقاري والسجل التجاري، وفق اختصاصات كل مؤسسة والضمانات القانونية اللازمة لتبادل المعلومات.

وهناك نقطة أخرى لا تقل أهمية: حماية المبلغين والشهود الذين يقدمون معلومات ووثائق عن شبهات الفساد، حتى لا تتحول عملية كشف الاختلالات إلى مخاطرة شخصية أو مهنية بالنسبة لمن يملك معلومات موثوقة.

الاختبار الحقيقي يبدأ من قابلية التنفيذ

في تقريرها حول آفاق مكافحة الفساد والنزاهة لسنة 2026، سجلت منظمة التعاون والتنمية الاقتصادية أن المغرب يستوفي 78 في المائة من معايير التنظيم القانوني لتضارب المصالح، مقابل 33 في المائة فقط على مستوى الممارسة. كما أشارت إلى عدم توفر بيانات منشورة عن الإجراءات المتخذة لمعالجة حالات تضارب المصالح والعقوبات المطبقة، وإلى غياب قاعدة إلكترونية مركزية مكتملة للتصريح بالممتلكات.

هذه المقارنة لا تثبت أن كل حالة تضارب مصالح بقيت دون معالجة، لكنها تبرز الفارق بين وجود قواعد قانونية وبين القدرة على قياس تطبيقها ومراقبة نتائجها.

وتظل الجماعات الترابية مجالاً يستحق اهتماماً خاصاً، لأن القرارات المتعلقة بالتعمير والجبايات والصفقات وتفويت الممتلكات والتراخيص الاقتصادية تترك آثاراً مالية مباشرة. ومن الضروري أن تشمل المراقبة ليس فقط المنتخبين ورؤساء المجالس، وإنما أيضاً الموظفين الذين تمنحهم طبيعة مهامهم سلطة التأثير في القرارات أو تنفيذها.

أما بشأن التقارير التي تحدثت عنها هسبريس، فإن الخطوة المهنية والمؤسساتية المطلوبة هي معرفة ما إذا كانت الملاحظات قد تحولت إلى تقارير نهائية، وما إذا تم إشعار المعنيين بها، وهل أحيلت ملفات تتضمن أفعالاً محتملة التجريم على النيابة العامة، أم أنها لا تزال في مرحلة التدقيق والتحقق. ولا تتوفر في المادة المنشورة تفاصيل كافية للجزم بمآل كل حالة أو تحديد المسؤوليات الفردية.

المغرب لا يحتاج إلى الاكتفاء بإعلان حرب جديدة على الفساد، وإنما إلى استكمال ما كشفته مؤسساته الرقابية بنفسها من ثغرات. فالتصريح بالممتلكات يجب أن يكون أداة فعلية لتتبع الثروة، وليس مجرد وثيقة إدارية يثبت إيداعها في ملف المسؤول.

والإثراء غير المشروع، الذي عاد وزير العدل ليعد بإخراج نصوصه مطلع 2027، يحتاج بدوره إلى تعريف قانوني دقيق يحدد الفعل المعاقب عليه، وطريقة إثباته، والجهات المكلفة بالتحقيق، والضمانات القضائية، دون تحويل التفاوت المالي إلى قرينة إدانة تلقائية.

يبقى أمام الحكومة والبرلمان والمجلس الأعلى للحسابات اختبار واضح: هل ستتحول هذه التقارير والتوصيات والتعهدات إلى قانون قابل للتطبيق، وإلى نتائج يمكن للرأي العام تتبعها وقياسها؟

لأن المواطن الذي يسمع منذ سنوات عن ربط المسؤولية بالمحاسبة، يريد أن يعرف ماذا يحدث بعد اكتشاف المخالفة، ومن يقرر الإحالة، ومن يتولى التحقيق، وما الذي ينتهي إلى القضاء، وما الذي يصدر بشأنه حكم نهائي. وهذه السلسلة، من التصريح إلى التحقق ثم المساءلة، هي التي ستحدد القيمة الفعلية لأي إصلاح تشريعي جديد.