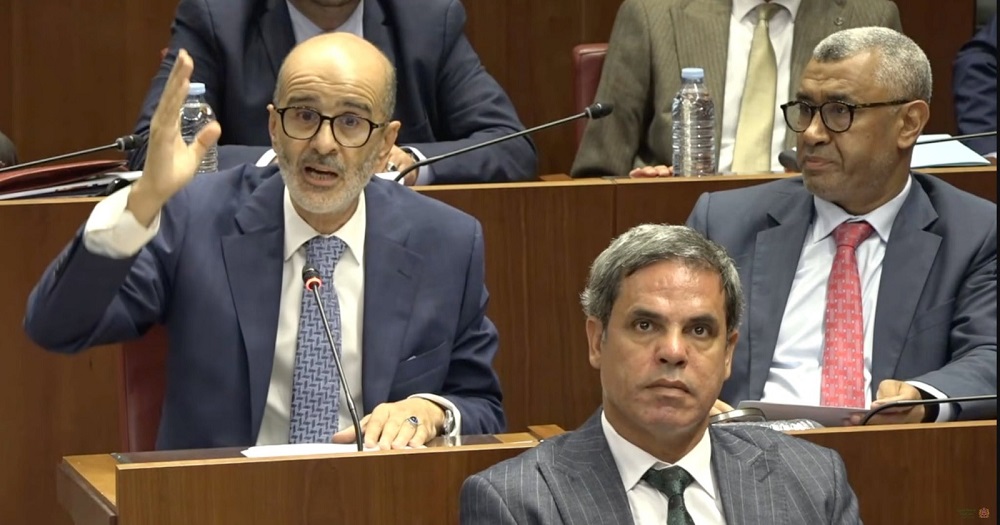
حين خاطب إدريس الأزمي الإدريسي، رئيس المجموعة النيابية لحزب العدالة والتنمية، فوزي لقجع خلال مناقشة مشروع قانون المالية لسنة 2027، لم ينحصر اعتراضه في مقدار التخفيض المعلن في الضريبة على الدخل، بل انتقل إلى نقطة أكثر اتصالاً بالحياة اليومية للأجراء: كيف سيعرف المواطن ما الذي سيضاف فعلياً إلى أجره الصافي، وما الذي تعنيه النسب المعلنة عندما تتحول إلى اقتطاعات شهرية؟
في مداخلته، التي انتشرت على نطاق واسع عبر مواقع التواصل الاجتماعي، استحضر الأزمي الوعود المتعلقة بتخفيض الضريبة، وانتقد طريقة تقديم الأرقام، داعياً إلى شرح جدول الضريبة على الدخل بلغة يستطيع الأجير فهمها، بعيداً عن الالتباس بين الأجر الخام والأجر الصافي بعد الاقتطاعات القانونية. كما اعترض على التفاوت بين مبالغ الاستفادة التي عرضها، مشيراً إلى مكاسب محدودة في بعض الحالات مقابل مبالغ أكبر في حالات أخرى، ومطالباً بإعادة النظر في توزيع الأعباء والمنافع من خلال الحوار الاجتماعي.
كانت الآلة الحاسبة، في الصورة التي استحضرها الأزمي، تعبيراً عن مشكلة عملية: المواطن يسمع إعلاناً عن تخفيف ضريبي، لكنه يحتاج إلى معرفة المبلغ الذي سيظهر في حسابه البنكي عند نهاية الشهر. وبين الإعلان والنتيجة، توجد شرائح ضريبية، واقتطاعات قانونية، ووضعيات عائلية ومهنية مختلفة، فضلاً عن فارق مهم بين خفض نسبة ضريبية وخفض المبلغ الذي يؤديه الأجير فعلياً.
والنقاش الذي جرى في البرلمان يوم الأربعاء 28 أكتوبر 2026 يستحق القراءة انطلاقاً من هذه التفاصيل، لأن مشروع مالية 2027 يقترح تغييراً جديداً في الضريبة على الدخل، بعد مراجعة دخلت حيز التنفيذ سنة 2025، ولأن الحكومة تجمع في خطابها بين توسيع الإعفاءات وتحسين القدرة الشرائية، بينما تظل الأرقام النهائية رهينة بطريقة احتساب الضريبة وبنية الأجور الخاضعة لها.
من 40 ألف درهم إلى 60 ألفاً: ما الذي يتغير في مشروع مالية 2027؟
الأرقام الرسمية تتيح فهم سبب انتقال النقاش من نسبة التخفيض إلى طريقة احتسابه. فالإصلاح الذي دخل حيز التنفيذ سنة 2025 رفع الشريحة السنوية الأولى المعفاة من الضريبة على الدخل من 30 ألف درهم إلى 40 ألف درهم، وخفّض السعر الهامشي الأعلى من 38% إلى 37%، مع توسيع الشرائح الضريبية وتعديل الخصم المتعلق بالأعباء العائلية.
أما مشروع قانون المالية لسنة 2027، الذي قدمه لقجع أمام البرلمان يوم 23 أكتوبر 2026، فيقترح نقلة أخرى: رفع الشريحة السنوية المعفاة من 40 ألف درهم إلى 60 ألف درهم، وتقليص عدد الشرائح الخاضعة للضريبة من خمس إلى ثلاث، باعتماد نسب 10% و20% و30%، بدلاً من النظام السابق الذي يصل سعره الهامشي الأعلى إلى 37%.
أبرز التغييرات المقترحة
الشريحة السنوية المعفاة 60,000 درهم
بدلاً من 40,000 درهم في النظام الجاري
السعر الهامشي الأعلى 30% بدلاً من 37%
عدد الشرائح الخاضعة للضريبة 3 بدلاً من خمس شرائح
النسب المقترحة 10%، 20%، 30% نظام تصاعدي مقترح
المصدر: المعطيات المنشورة بشأن مشروع قانون المالية لسنة 2027. هذه مقتضيات مقترحة وليست، في تاريخ النقاش، قانوناً نهائياً نافذاً.
لكن بلوغ سقف الإعفاء السنوي 60 ألف درهم لا يعني أن كل أجير يقل أجره الشهري عن هذا المبلغ السنوي أو يساويه سيحصل على زيادة نقدية متطابقة، كما أن تخفيض السعر الهامشي لا يعني اقتطاع هذه النسبة من الأجر كله. فالضريبة التصاعدية تُحسب وفق الشرائح التي يقع فيها الدخل الخاضع للضريبة، ولا تطبق النسبة العليا تلقائياً على مجموع الدخل.
وهذا التمييز ضروري لفهم ما يقوله الأزمي عن الأجر الصافي. فالمواطن يريد أن يعرف مقدار الزيادة الفعلية بعد احتساب عناصر الأجر والاقتطاعات القانونية والوضعية التي تخصه، وليس مجرد معرفة أن الشريحة المعفاة ارتفعت أو أن النسبة القصوى انخفضت.
وتحتاج المقارنة الدقيقة إلى جدول رسمي كامل يوضح الشرائح والنسب والخصومات، وإلى أمثلة حسابية لأجور مختلفة، مع بيان الافتراضات المعتمدة في كل مثال. ومن دون ذلك، يصعب الحكم على عدالة توزيع المكاسب بمجرد مقارنة رقمين مقتطعين من الجدول.
وعد العشرين في المائة.. لماذا لا تكفي نسبة الثلاثين؟
في الجزء الأكثر حساسية من مداخلته، انتقل الأزمي إلى مقارنة الإصلاح المقترح بما وصفه بالتزام انتخابي كان يحدد السعر الأعلى للضريبة على الدخل في 20%، مقابل 30% في الصيغة الجديدة. وطالب الحكومة، وفق ما نقلته تغطية جلسة المناقشة، بأن توضح للمواطنين ما إذا كانت قد تراجعت عن الوعد أو أنها تعتبر نفسها عاجزة عن تنفيذه بصيغته الأصلية.
غير أن التثبت من هذه المقارنة يتطلب التمييز بين أمرين: ما إذا كان هناك التزام انتخابي موثق بالنص والجهة التي أصدرته، وما إذا كانت الحكومة الحالية قد تبنته رسمياً أو أدرجته في برنامجها أو في التزاماتها السابقة. فالتصريح البرلماني يثبت أن الأزمي أثار هذا الاعتراض، لكنه لا يكفي وحده لإثبات الصيغة الدقيقة للوعد أو الجهة الملزمة به.
وتظهر أهمية هذا التمييز عند الانتقال من السياسة إلى الحسابات. فقد أشار الأزمي إلى أن خفض السعر الأعلى إلى 20% قد يكلف، بحسب تقديره، ما بين 20 و35 مليار درهم. وهذا تقدير منسوب إليه، وليس رقماً نهائياً مثبتاً في وثيقة مالية رسمية ضمن المعطيات التي أمكن التحقق منها. كما أن تقدير كلفة التخفيض يتوقف على نطاق تطبيقه، وتوزيع الدخول، وحجم الوعاء الضريبي، والتغيرات المحتملة في التصريح بالدخول والتحصيل.
والفارق بين 20% و30% ليس تفصيلاً محاسبياً؛ لكنه لا يسمح، بمفرده، باستنتاج مقدار الخسارة التي ستتحملها الخزينة أو حجم المكسب الذي سيحصل عليه كل أجير. تلك نتائج تحتاج إلى محاكاة ضريبية معلنة، وإلى بيان الفئات المعنية بكل شريحة.
المفارقة المالية: تخفيف الضريبة مع توقع ارتفاع المداخيل
تقدم المذكرة التقديمية لمشروع قانون المالية لسنة 2027 معطى آخر يستحق الفحص. فوفق الأرقام التي أوردتها تغطية اقتصادية استندت إلى المذكرة، تتوقع الحكومة ارتفاع مداخيل الضريبة على الدخل إلى نحو 71.49 مليار درهم سنة 2027، مقابل 64.665 مليار درهم سنة 2026، بزيادة تبلغ 10.55%. كما تتوقع ارتفاع مداخيل الضريبة على الشركات إلى أكثر من 126 مليار درهم، مقابل نحو 95 مليار درهم خلال سنة 2026.
هذه توقعات مالية، وليست حصيلة محققة سلفاً. وهي لا تثبت وحدها وجود تناقض بين تخفيف العبء الضريبي وارتفاع الإيرادات. فقد ترتفع المداخيل نتيجة تطور الأجور والتشغيل المصرح به، أو توسع النشاط الاقتصادي والوعاء الضريبي، أو تحسن التحصيل، أو تغيرات أخرى في بنية الدخول. لكن تحديد العامل الأكثر تأثيراً يستلزم الاطلاع على الفرضيات التي بنت عليها الحكومة تقديراتها.
في المقابل، فإن ارتفاع الإيرادات المتوقعة يجعل مطلب الأزمي بشأن الشفافية في الحسابات أكثر وجاهة من الناحية الرقابية: ما الفرضيات التي تفسر زيادة المداخيل بينما تقترح الحكومة توسيع الإعفاءات؟ وما الحصة المنتظرة من كل إجراء؟ وكيف ستقاس النتائج بعد التنفيذ؟
ولا توفر الأرقام الإجمالية وحدها إجابة عن هذه الأسئلة. كما لا يصح اعتبار الزيادة المرتقبة دليلاً على أن الأجراء لن يستفيدوا من الإصلاح، مثلما لا يكفي الإعلان عن الإعفاء لإثبات أن أثره سيكون متساوياً بين مختلف الفئات.
الحوار الاجتماعي وتوزيع المكاسب
لم يكتف الأزمي بالمطالبة بتوضيح الجدول الضريبي، بل دعا إلى مناقشة الموارد التي تتنازل عنها الدولة بفعل التخفيضات في إطار الحوار الاجتماعي، مع إعطاء الأولوية للأجراء ذوي الدخول المحدودة. وهذه نقطة تنقل النقاش من مجرد تخفيض الضريبة إلى سؤال توزيع المنافع داخل السياسة الاجتماعية.
فالاختيار بين إعفاء أوسع، أو خفض أكبر للنسب العليا، أو توجيه جزء من الموارد إلى فئات محددة، ليس اختياراً تقنياً محضاً. لكل صيغة أثر مختلف على المداخيل العمومية وعلى توزيع المكاسب بين الأجراء. لكن تحديد الصيغة الأكثر إنصافاً يتطلب معرفة عدد المستفيدين في كل فئة، ومتوسط المكسب السنوي، والكلفة المالية، ومدى ارتباط النتيجة بالأجر الصافي والوضعية العائلية.
وتبرز هنا الحاجة إلى نشر أمثلة رسمية قابلة للتحقق، تشمل أجيراً يتقاضى أجراً منخفضاً، وآخر من الطبقة المتوسطة، وثالثاً ذا دخل أعلى، مع مقارنة الضريبة المستحقة قبل الإصلاح وبعده. مثل هذه المقارنة ستسمح بتقييم الاعتراض الذي طرحه الأزمي بشأن تفاوت المكاسب، بدلاً من الاكتفاء بأمثلة خطابية أو أرقام لا تظهر جميع عناصر الحساب.
ويظل الحوار الاجتماعي إحدى القنوات التي يمكن أن تناقش من خلالها الحكومة والنقابات والفاعلون المعنيون توزيع أثر الإصلاح. أما ما إذا كانت الصيغة الحالية ستخضع لتعديلات نتيجة هذا الحوار، فلا يمكن الجزم به قبل ظهور مخرجات موثقة أو تعديلات رسمية على المشروع.
من الإعلان إلى النتيجة
أصدرت وزارة الاقتصاد والمالية والنجاعة العمومية يوم 28 أكتوبر 2026 نسخة مبسطة من «ميزانية المواطن 2027»، قالت إنها تستهدف تمكين المواطنين من فهم التدابير المالية وآثارها المباشرة على حياتهم اليومية.
وجود هذه الوثيقة خطوة في اتجاه تبسيط المعلومات، لكنه لا يغني عن نشر محاكاة تفصيلية للضريبة على الأجور، ولا عن توضيح الفروق بين الأجر الخام والأجر الصافي والدخل الخاضع للضريبة. فالمطلوب ليس أن يعرف المواطن فقط أن الإعفاء ارتفع إلى 60 ألف درهم سنوياً، بل أن يستطيع تقدير أثر التغيير على وضعه الشخصي، وأن يقارن بين ما كان يؤديه وما سيؤديه وفق القواعد الجديدة.
والحكم النهائي على الإصلاح لا يصدر من مداخلة معارضة وحدها، ولا من إعلان حكومي وحده. إنه يحتاج إلى النص النهائي الذي سيعتمد، والجدول الضريبي المفصل، والكلفة المقدرة والمحققة، ثم بيانات التنفيذ التي تكشف عدد المستفيدين ومتوسط المكاسب وتوزيعها.
لقد وضع الأزمي هذه الأسئلة أمام لقجع في مناقشة مشروع قانون المالية. أما الإجابة المالية الدقيقة، فستتحدد بقدر ما تكشفه الوثائق والحسابات الرسمية، لا بحدة السجال البرلماني ولا بقوة العناوين المتداولة.